2026年三季报显示,物理AI概念上游核心零部件与工控环节业绩率先兑现。机构调研聚焦感知、控制与运动控制环节,物理AI投资正从“量产验证”向“稳定盈利”过渡。
2026年以来,“十五五”规划纲要首提“深入研究物理AI”,叠加多地实训政策落地,产业焦点已从“机器人能不能动”转向“能否稳定作业”。但火热的政策背后,上市公司三季报却揭开了残酷真相:产业链盈利差距拉大。其中,上游核心零部件与工控环节已率先兑现利润。而机构调研与基金持仓数据同步显示,资金正悄然向上游感知、控制环节收敛。
政策升温 物理AI产业链业绩分化
今年3月,“十五五”规划纲要发布,明确提出要“深入研究物理人工智能”“统筹布局具身智能实训场”“研发大小脑一体化具身模型”。自此,二级市场上物理AI概念股反复活跃。据Wind数据,物理AI板块二季度以来有过明显的三波上涨行情:4月1日至5月26日,物理AI指数上涨了35.19%;7月30日至8月18日,物理AI指数上涨了20.47%;10月16日至10月28日,物理AI指数上涨了37.25%。同期,上证指数上涨6.51%、4.23%和下跌0.7%。
梳理年内与物理AI相关的政策,除了“十五五”规划纲要,还有工业和信息化部发布的《关于启动工业数据筑基行动 开展面向人工智能赋能的高质量行业数据集建设先行先试的通知》、国家数据局印发的《关于推进行业高质量数据集建设行动的实施方案》等。此外,江苏、上海、深圳等地也各自出台了相关地方政策予以支持。比如江苏省出台的《江苏省物理AI与世界模型高质量数据集建设行动计划(2026—2028年)》就明确指出,到2028年底,建成覆盖超100个重点场景的物理AI高质量数据集;面向世界模型方向,建成超10个具备因果一致性、时空连续性、应用可验证性的高质量数据集……显然,从中央到地方的政策脉络清晰可见,有关物理AI的政策重心已由“鼓励研发”转向“组织实训与规模应用”。
2026年三季报显示,物理AI概念上游核心零部件与工控环节业绩率先兑现。机构调研聚焦感知、控制与运动控制环节,物理AI投资正从“量产验证”向“稳定盈利”过渡。
2026年以来,“十五五”规划纲要首提“深入研究物理AI”,叠加多地实训政策落地,产业焦点已从“机器人能不能动”转向“能否稳定作业”。但火热的政策背后,上市公司三季报却揭开了残酷真相:产业链盈利差距拉大。其中,上游核心零部件与工控环节已率先兑现利润。而机构调研与基金持仓数据同步显示,资金正悄然向上游感知、控制环节收敛。
政策升温 物理AI产业链业绩分化
今年3月,“十五五”规划纲要发布,明确提出要“深入研究物理人工智能”“统筹布局具身智能实训场”“研发大小脑一体化具身模型”。自此,二级市场上物理AI概念股反复活跃。据Wind数据,物理AI板块二季度以来有过明显的三波上涨行情:4月1日至5月26日,物理AI指数上涨了35.19%;7月30日至8月18日,物理AI指数上涨了20.47%;10月16日至10月28日,物理AI指数上涨了37.25%。同期,上证指数上涨6.51%、4.23%和下跌0.7%。
梳理年内与物理AI相关的政策,除了“十五五”规划纲要,还有工业和信息化部发布的《关于启动工业数据筑基行动 开展面向人工智能赋能的高质量行业数据集建设先行先试的通知》、国家数据局印发的《关于推进行业高质量数据集建设行动的实施方案》等。此外,江苏、上海、深圳等地也各自出台了相关地方政策予以支持。比如江苏省出台的《江苏省物理AI与世界模型高质量数据集建设行动计划(2026—2028年)》就明确指出,到2028年底,建成覆盖超100个重点场景的物理AI高质量数据集;面向世界模型方向,建成超10个具备因果一致性、时空连续性、应用可验证性的高质量数据集……显然,从中央到地方的政策脉络清晰可见,有关物理AI的政策重心已由“鼓励研发”转向“组织实训与规模应用”。
然而在政策暖风频吹下,产业链业绩分化却愈发明显。据2026年三季报披露,Wind物理AI板块46只成分股中有32家公司实现营收同比增长,占比69.6%;25家公司实现归母净利润同比增长,占比54.3%。
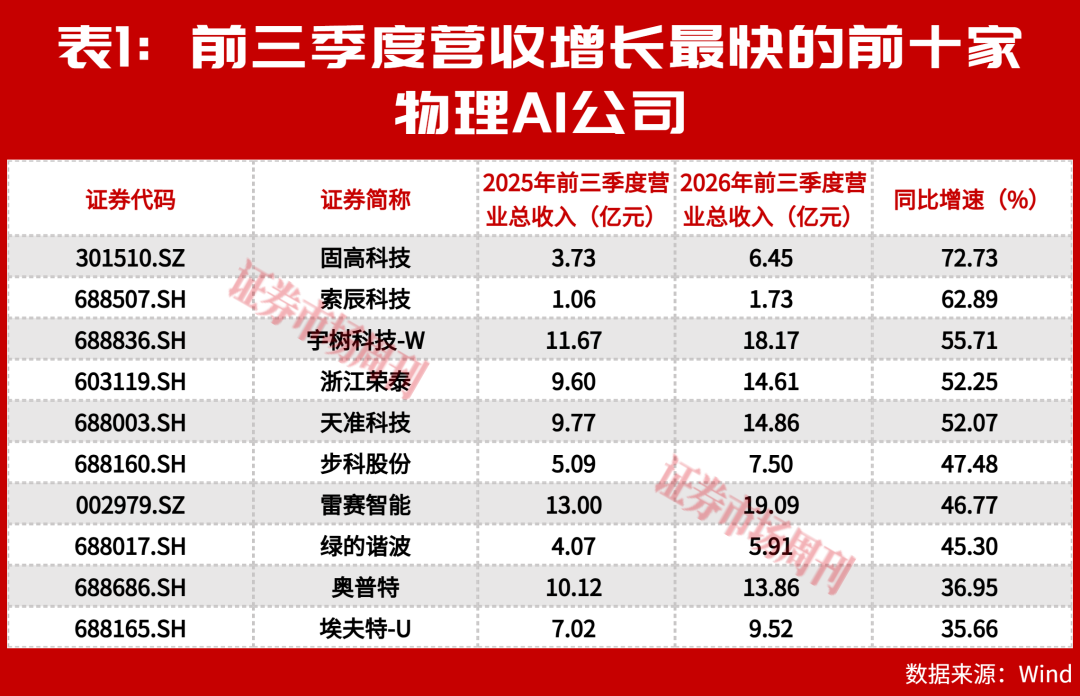
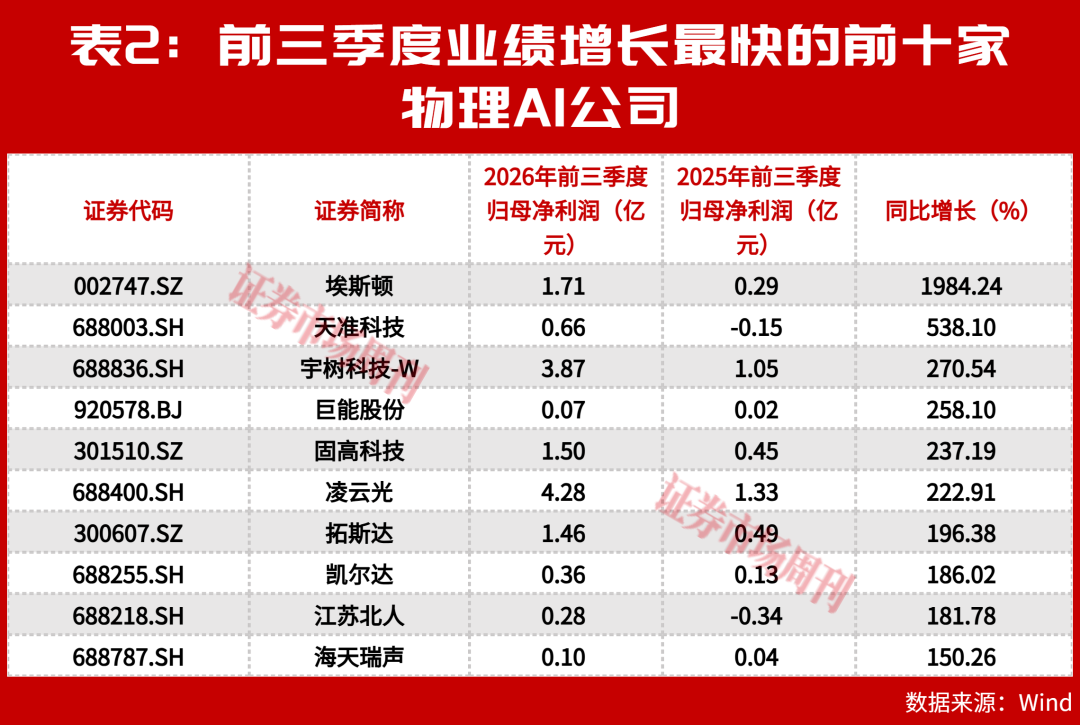
其中,在营收方面,固高科技、索辰科技、宇树科技增速居前,分别同比增长72.73%、62.89%、55.71%。在归母净利润方面,增长较快的前三家公司是埃斯顿、天准科技、宇树科技,分别同比增长1984.24%、538.10%、270.54%。
整体上,Wind物理AI板块今年前三季度合计实现营收1015.80亿元,相比去年同期的867.59亿元增长了17.08%;合计实现归母净利润55.52亿元,相比去年同期的52.95亿元增长了4.86%。
代表性个股方面,业绩增长最快的埃斯顿是工业机器人龙头,业务覆盖从自动化核心部件及运动控制系统、工业机器人、机器人工作站、机器人应用解决方案到智能制造系统的全产业链。今年前三季度,公司实现营收36.99亿元,同比微降2.96%;归母净利润1.71亿元,同比增长1984.24%;扣非净利润1.16亿元,同比增长5537.40%;销售毛利率由去年同期28.45%修复至32.36%。
其在半年报中明确指出,“将深耕机器人与AI技术深度融合及业务模式创新,加速具身智能工业场景部署,将以数据为核心、平台为纽带、生态协同为动力,构建开放的机器人+AI产业生态链,构建多场景具身智能解决方案,践行‘让制造更智能’的企业使命。”
营收增长最快的固高科技专注于运动控制核心部件,形成了运动控制、伺服驱动、多维感知、工业现场网络、工业软件等自主可控的技术体系。2026年前三季度,公司实现营收6.45亿元,同比增长72.73%;归母净利润1.50亿元,同比增长237.19%;扣非后归母净利润增速超越归母净利润,达1.40亿元,同比增长255.90%;销售毛利率由去年同期48.37%提升至今年的50.64%。
相比上述公司,整机集成类公司的业绩并未同步释放。以机器人(300024.SZ)为例,其主要从事机器人产业链相关业务,涵盖机器人核心零部件、机器人本体至机器人系统解决方案。今年前三季度,公司实现营业收入24.37亿元,同比增长9.87%,其中第三季度单季营收达9.86亿元,同比大增76.60%,显示业务规模持续扩张。然而,归属于上市公司股东的净利润前三季度亏损达3.18亿元,亏损同比扩大99.64%。与上述两家公司超过30%的毛利率相比,其毛利率仅有15.22%。
同样深陷亏损的还有亿嘉和。今年前三季度,公司实现营收1.32亿元,同比下降62.93%;归母净亏损2.17亿元,亏损扩大逾4倍;毛利率由去年同期的37.58%下滑至如今的15.72%。
综合上述情况来看,虽然年内政策方面和市场股价方面热度很高,但真正反映到相关公司的业绩层面,则是分化明显。
机构调研聚焦感知与控制环节
对于物理AI公司,投资人关注很高。据Wind数据,四季度以来至11月3日,有15家获得投资人调研,其中获得机构调研的公司有10家。而若从三季度开始统计,46只成分股中则有39家公司获得调研,机构参与的公司有25家。从调研情况看,对象并不集中于整机厂,而是向感知、控制、传动、数据等环节收敛。
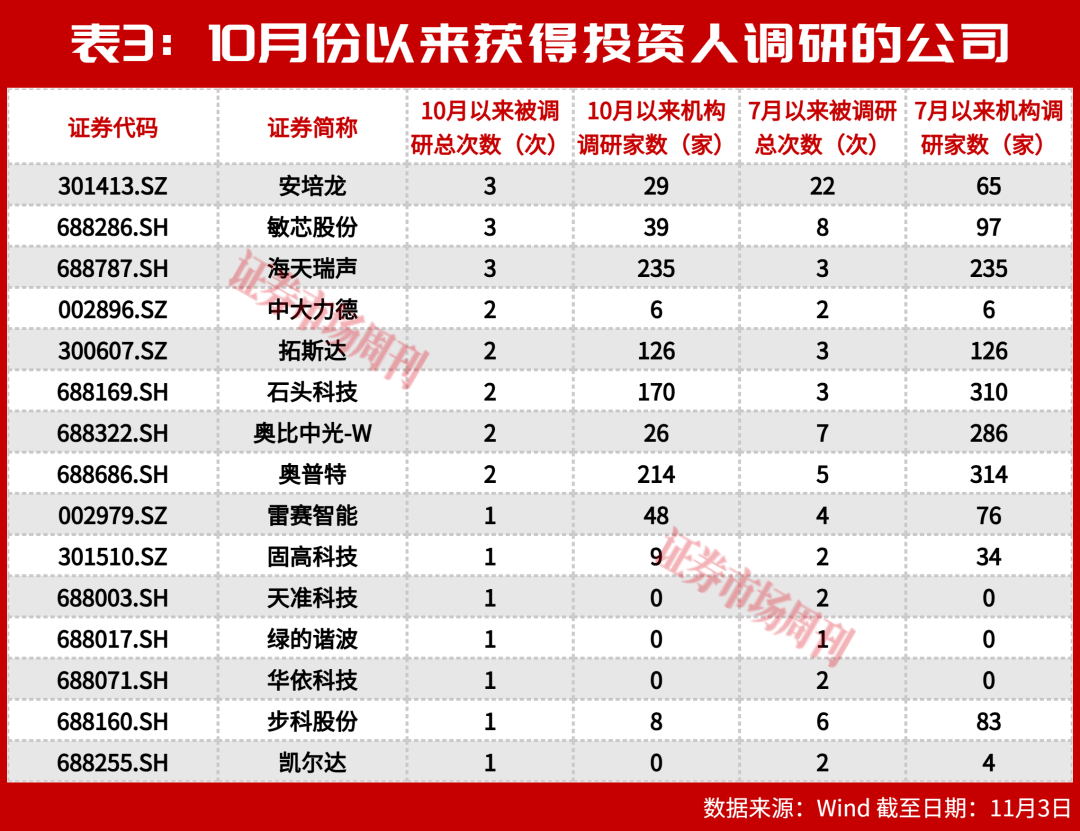
敏芯股份是国内少数掌握多品类MEMS芯片设计和制造工艺能力的上市公司,10月份以来参与敏芯股份调研的机构有39家,包括银华基金、中汇人寿、华夏基金、共同基金、信达澳亚、景顺长城、博时基金等。就投资人在调研时提出的问题来看,主要集中在公司转型战略与新业务的布局情况。
其中,对于投资敏成芯的影响,公司表示,“作为国内MEMS传感领域头部企业,具备深厚的MEMS工艺实现能力,依托合资公司股东的客户资源与应用场景,产品可快速完成客户认证与市场导入,加速业务规模化发展。”而对于浦丹光电的收购,则指出:“公司与浦丹光电在MEMS惯性传感器、MEMS压力传感器、惯性测量单元等主营产品方面均具有较强的协同效应,有助于公司拓展毛利率较高的高可靠应用场景产品。本次收购浦丹光电后,能够降低消费电子市场周期波动及价格竞争对公司经营业绩的影响,持续优化盈利结构,提高公司的盈利能力和经营稳定性。”
海天瑞声是我国最早从事AI训练数据的专业服务商之一,针对其的调研问题直指物理AI。对于机构提出的布局物理AI的核心逻辑,海天瑞声表示:“对比大语言模型LLM,物理AI目前最大的痛点是数据缺口远大于LLM,产业想要加速突破,必须在数据端实现突破。同时国家数据集团成立,将服务人工智能发展纳入主责主业,数据要素产业从建立规则进入运营落地阶段,供需两端都迎来加速窗口。基于行业机遇,公司正式布局物理AI也就是具身智能训练数据业务,发挥我们多年的数据工程能力,切入产业缺口。现阶段业务以具身数据采集为主,标注业务也已经启动。”
海天瑞声在调研中指出,物理AI本身具备特殊物理属性,采集环节需要攻克稀缺场景对接、硬件适配驾驭、大规模批量落地三大难题。行业采集路线迭代节奏比较清晰:2026上半年行业主流是室内真机遥操、搭建模拟场景;5月—6月行业快速转向Ego第一视角,依旧以室内场景为主;7月—8月至今,不少客户开始走向真实线下场景开展采集。一线客户反复提到,场景化数据是提升机器人出货、拓展落地场景的关键。
除了上述被调研3次的公司,奥比中光、奥普特、中大力德10月份以来也被各自调研了2次,他们被调研的关键词围绕工业视觉、精密传动与数据采集合规等。
其中,奥比中光作为3D视觉与感知硬件代表,据Wind数据,其10月份以来获得了J.P.Morgan、APS、中信建投、诺瓦星云、国寿资产等机构调研。就机构调研内容看,关注点集中在数据采集业务、机器人最新订单等方面。
在数据采集业务方面,奥比中光指出,现阶段公司数采业务处于客户导入与生态建设的关键期。“公司于2026年8月发布无本体数据采集硬件矩阵,涵盖EGO、UMI、WristCam、Hub等产品形态,覆盖真实交互全关键视角,推出后不到两个月内,已有超过100名客户下达订单。”
在机器人业务方面,奥比中光指出,“2026年前三季度,面向全球机器人市场,公司视觉方案销售收入已达上年同期2倍以上。”
奥普特则在调研中介绍了自己的云边端智联生态平台。其指出,公司打造一体化云边端智联生态平台,打通平台、软件、硬件,形成可规模化落地的工业AI完整体系,面向3C、半导体、汽车、医药等多行业产线,赋予产线AI持续迭代进化能力。平台采用终端采集层—边缘计算层—云端管控层三层架构,构建“终端采集—边缘推理—云端训练”的闭环运行模式,支持产线不停机的前提下完成模型持续优化。
基金持仓向执行层集中
业绩分化与调研指向,最终沉淀为持仓结构。2026年三季度,机器人相关ETF与主动权益基金对于物理AI概念股的持仓,主要向执行层与工控层集中。
以业绩增长最快的埃斯顿为例,其是工业机器人龙头。三季报显示,其前十大股东中,易方达国证机器人基金、华夏中证机器人基金进行了增持,分别增持413.65万股和161.17万股,持仓占比分别为2.25%和0.97%。而富国国证机器人基金、天弘中证机器人基金则为新进基金,分别持仓占埃斯顿总股本的0.41%和0.34%。
再以雷赛智能为例,其为国内智能装备运动控制领域的领军企业之一。在雷赛智能前十大股东中,易方达国证机器人基金、华夏中证机器人基金同样进行了增持,三季度末持股数量占雷赛智能总股本的2.3%、1.07%。兴全商业模式优选混合基金是新进基金,持雷赛智能股数达451.28万股,占上市公司总股本的1.43%。
作为两家上市公司的前十大股东,易方达国证机器人基金的三季报披露,其前十大重仓股均为人形机器产业细分龙头,涉及工控、3D视觉与力觉传感等领域。前十大重仓股为:双环传动、领益智造、机器人、绿的谐波、埃斯顿、浙江荣泰、震裕科技、石头科技、科大讯飞、昊志机电。其中,埃斯顿、机器人、绿的谐波、浙江荣泰还为物理AI指数成分股。
主动基金调仓更显针对性。比如诺安优势行业混合基金三季报就明确指出,主线锚定于人形机器人与具身智能产业链,重点跟踪特斯拉Optimus V3产能爬坡、国内企业科创板上市、消费级机器人万元级定价突破等产业里程碑事件。技术层面关注OpenAI Astra 6模型在机器人控制中的应用突破,以及物理AI与世界模型的融合进展。“本基金紧密跟踪世界模型、VLA模型、通用具身模型与物理仿真等方向的突破。”
基金重仓股扎堆物理AI的“核心执行与控制系统”:谐波减速器、运动控制工控、伺服驱动、3D视觉与力觉传感,原因就在于这些环节具备了三个共同特征——单机价值量高、客户认证后黏性强、国产替代空间明确。这一持仓结构也修正了市场对物理AI的投资理解:第一阶段炒“有没有”,第二阶段炒“谁量产”,第三阶段炒“谁稳定赚钱”。而2026年三季报所处的节点,正是第二阶段向第三阶段过渡。
德邦证券研报指出,物理AI正在加速突破,有望引领下一波AI浪潮,人形机器人有望成为物理AI时代核心受益产业,建议关注具身智能本体、数据采集及装备、核心零部件等投资方向。华泰证券也表示,物理AI正逐步从概念走向落地,OpenAI等模型企业自研人形机器人有望加速这一进程,数据、模型、本体及零部件、应用等全产业链环节均有望受益。
(本文已刊发于11月7日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)





