三星电机MLCC供货告急 价格端持续看涨 行业高景气度有望延续
A股三大指数今日延续萎靡表现,截止收盘,沪指跌1.48%,收报3658.03点;深证成指跌2.96%,收报11357.32点;创业板指跌4.37%,收报2576.90点。沪深京三市成交额1.54万亿,较昨日放量千亿。行业板块呈现普跌态势,仅医疗美容、机器人、工程机械板块逆市上涨,影视院线、广告营销、传媒、元件、教育、互联网电商、游戏板块跌幅居前。个股方面,上涨股票数量超过500只,逾30只股票涨停。
据财联社援引韩媒《先驱经济》20日报道,随着AI需求激增,整个电子元器件行业进入高景气周期。业内人士透露,三星电机的MLCC订单交付周期已进一步延长至52周。这意味着客户现在下单后需要等待一年才能收到产品。报道称,全球主要客户正争相签订明年的供货合同,以确保获得三星电机的MLCC产品。仅三星电机今年迄今为止披露的MLCC相关订单额就高达约2.4万亿韩元。
除了订单交付周期延长,MLCC价格也在看涨。集邦咨询预计Q4消费级中高容报价仍将上升10%-20%,三星电机计划在2026Q4将消费级X5RMLCC的客户价格平均提高25%至30%,目的之一是减少订单并释放产能用于高端生产。
根据中商产业研究院预测,全球MLCC市场在2025年至2030年间将保持强劲增长,规模从234.4亿美元扩大至478.8亿美元,年复合增速约15%。中国作为全球最大的MLCC消费市场,20252030年市场规模将由554.4亿元增至704.8亿元,年复合增长率约5%。
展望后市,开源证券认为,2026Q4-2027H1海内外原厂或将掀起新一轮涨价潮。整体而言,供需缺口拉大与涨价预期明确形成共振,有望驱动海内外MLCC产业链迈入量价齐升的高景气发展通道。中国银河证券指出,本轮MLCC景气周期由AI服务器需求主导,持续性强于传统消费电子周期,产业链有望长期受益;同时,半导体材料与电子化学品亦受存储扩产、海外涨价及国产替代三重逻辑驱动,估值具备修复空间。
A股三大指数今日延续萎靡表现,截止收盘,沪指跌1.48%,收报3658.03点;深证成指跌2.96%,收报11357.32点;创业板指跌4.37%,收报2576.90点。沪深京三市成交额1.54万亿,较昨日放量千亿。行业板块呈现普跌态势,仅医疗美容、机器人、工程机械板块逆市上涨,影视院线、广告营销、传媒、元件、教育、互联网电商、游戏板块跌幅居前。个股方面,上涨股票数量超过500只,逾30只股票涨停。
据财联社援引韩媒《先驱经济》20日报道,随着AI需求激增,整个电子元器件行业进入高景气周期。业内人士透露,三星电机的MLCC订单交付周期已进一步延长至52周。这意味着客户现在下单后需要等待一年才能收到产品。报道称,全球主要客户正争相签订明年的供货合同,以确保获得三星电机的MLCC产品。仅三星电机今年迄今为止披露的MLCC相关订单额就高达约2.4万亿韩元。
除了订单交付周期延长,MLCC价格也在看涨。集邦咨询预计Q4消费级中高容报价仍将上升10%-20%,三星电机计划在2026Q4将消费级X5RMLCC的客户价格平均提高25%至30%,目的之一是减少订单并释放产能用于高端生产。
根据中商产业研究院预测,全球MLCC市场在2025年至2030年间将保持强劲增长,规模从234.4亿美元扩大至478.8亿美元,年复合增速约15%。中国作为全球最大的MLCC消费市场,20252030年市场规模将由554.4亿元增至704.8亿元,年复合增长率约5%。
展望后市,开源证券认为,2026Q4-2027H1海内外原厂或将掀起新一轮涨价潮。整体而言,供需缺口拉大与涨价预期明确形成共振,有望驱动海内外MLCC产业链迈入量价齐升的高景气发展通道。中国银河证券指出,本轮MLCC景气周期由AI服务器需求主导,持续性强于传统消费电子周期,产业链有望长期受益;同时,半导体材料与电子化学品亦受存储扩产、海外涨价及国产替代三重逻辑驱动,估值具备修复空间。 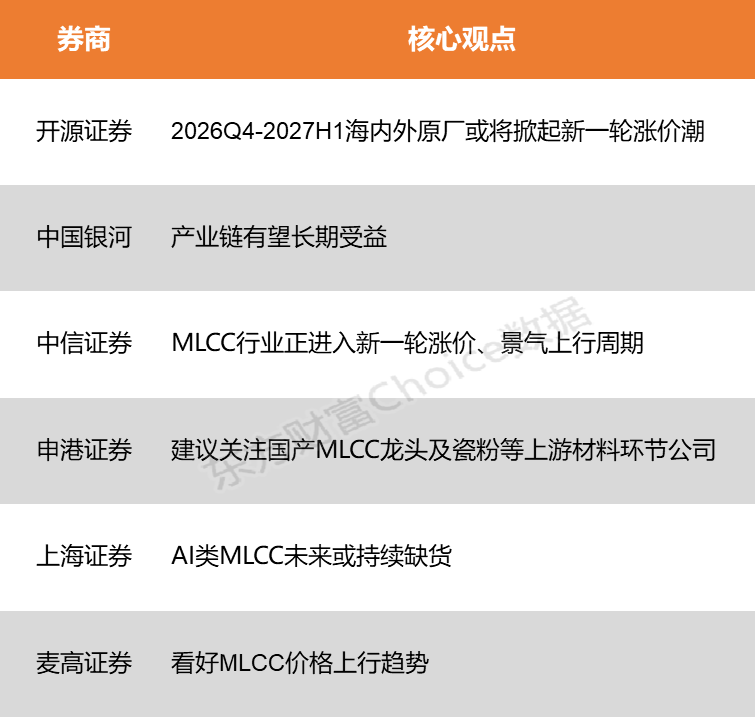
开源证券:2026Q4-2027H1海内外原厂或将掀起新一轮涨价潮
2026Q4-2027H1海内外原厂或将掀起新一轮涨价潮。从供需格局来看,在三星2027年长协锁定产能、村田转产放量尚需时日的双重作用下,全球高容及以上产品的产能缺口或进一步扩大,并预计在2027年持续扩大,为国内原厂打开了加速切入客户供应链与提升份额的黄金窗口。整体而言,供需缺口拉大与涨价预期明确形成共振,有望驱动海内外MLCC产业链迈入量价齐升的高景气发展通道。
中国银河:产业链有望长期受益
MLCC在AI服务器中用量激增,村田等厂商已停产部分型号催化涨价,AI相关高容MLCC需求持续旺盛。本轮MLCC景气周期由AI服务器需求主导,持续性强于传统消费电子周期,产业链有望长期受益;同时,半导体材料与电子化学品亦受存储扩产、海外涨价及国产替代三重逻辑驱动,估值具备修复空间。
中信证券:MLCC行业正进入新一轮涨价、景气上行周期
MLCC在服务器、光模块领域有广泛应用。当前,受益于AI需求景气,MLCC行业正进入新一轮涨价、景气上行周期,看好本土厂商乘风发展并顺势加速服务器、车规等高规格产品突破。该机构测算,2026年,全球服务器MLCC出货量约为千亿颗规模,2030年有望持续扩容至4000+亿颗,年均复合增长率约为40%。
申港证券:建议关注国产MLCC龙头及瓷粉等上游材料环节公司
MLCC行业锁定长期供货,ASP上涨持续验证,消费类转单趋势显现,看好高端涨价持续和消费类供需持续紧俏,国内厂商有望受益于订单溢出和国产替代,建议关注国产MLCC龙头及瓷粉等上游材料环节公司。
上海证券:AI类MLCC未来或持续缺货
AI类MLCC未来或持续缺货,价格持续看涨;消费类产品价格主要看原厂扩产情况和需求端消费电子市场情况。国产替代空间持续打开,海外厂商产能转移,国内具备高端产品量产能力的企业有望承接溢出订单。
麦高证券:看好MLCC价格上行趋势
预计2026-2028年MLCC在AI服务器和传统领域将持续紧张,叠加高容在AI服务器渗透率的上升,看好MLCC价格上行趋势。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
加载全文