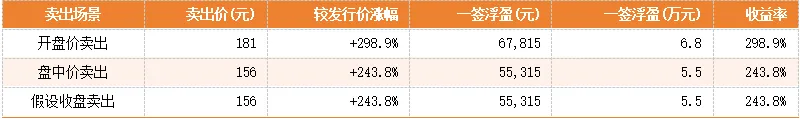
11月10日,钶锐锶登陆科创板,开盘直接大涨298.94%,中签用户合计纸面浮盈超7.43亿元。热闹的盘面之下,估值已经快速拉到高位,对应2025年市盈率162倍,远远甩开行业38.85倍的平均水平。
一边是工业母机国产替代的热门故事,一边是已经透支两三年成长的股价。这只票,到底只是打新的短期红包,还是可以长期陪伴的成长标的?
表中一签收益测算
整机+系统双轮,光鲜之下藏暗礁
不同于多数机床企业局限于设备组装,钶锐锶构建起“机床整机+自研数控系统”双轮驱动模式,跳出单纯卖硬件的定位,转向输出底层运动“控制语言”。
传统机床依靠丝杠、齿轮层层传动,每多一道机械结构,精度损耗就多一分。而全直驱模式砍掉中间传动环节,电机直接带动工作台运动,第三方检测下定位精度可达0.0007毫米,刚好踩中高端精密加工的需求。
2024年,钶锐锶的全直驱机床国产销量位列国内第一;公司数控系统已实现全部自研,2025年驱动器自制率99.95%、直线电机磁石板自制率99.71%,两大核心部件已实现近乎全部自制。
长期以来,国内高端机床赛道被海外巨头把持,发那科、西门子、三菱三家外资合计拿下国内高端数控系统市场超六成份额,高端整机国产化率依旧很低。钶锐锶为数不多做到同时手握PWM、总线型两套数控系统,U系列产品打破海外品牌垄断,累计出货数控系统已经超两万套。
更受市场追捧的,是它刚刚起步的第二曲线。2025年AI服务器、半导体、人形机器人三块业务合计收获5476万营收,从过去的业务空白,完成“从0到1”的突破,也给资本市场打开想象空间。
亮眼技术故事的另一面,财务报表的隐患也绕不开。截至2025年末,公司应收账款余额占到全年营收的66.75%,周转速度远远跑输同行,经营现金流和净利润的比值连续三年不到0.5。虽然52.6%的毛利率在A股机床板块遥遥领先,但利润大多停留在账面上,没有充分变成手里的现金,逾期应收账款达8707万元,逾期占比31.88%,风险值得警惕。
11月10日,钶锐锶登陆科创板,开盘直接大涨298.94%,中签用户合计纸面浮盈超7.43亿元。热闹的盘面之下,估值已经快速拉到高位,对应2025年市盈率162倍,远远甩开行业38.85倍的平均水平。
一边是工业母机国产替代的热门故事,一边是已经透支两三年成长的股价。这只票,到底只是打新的短期红包,还是可以长期陪伴的成长标的?
表中一签收益测算
整机+系统双轮,光鲜之下藏暗礁
不同于多数机床企业局限于设备组装,钶锐锶构建起“机床整机+自研数控系统”双轮驱动模式,跳出单纯卖硬件的定位,转向输出底层运动“控制语言”。
传统机床依靠丝杠、齿轮层层传动,每多一道机械结构,精度损耗就多一分。而全直驱模式砍掉中间传动环节,电机直接带动工作台运动,第三方检测下定位精度可达0.0007毫米,刚好踩中高端精密加工的需求。
2024年,钶锐锶的全直驱机床国产销量位列国内第一;公司数控系统已实现全部自研,2025年驱动器自制率99.95%、直线电机磁石板自制率99.71%,两大核心部件已实现近乎全部自制。
长期以来,国内高端机床赛道被海外巨头把持,发那科、西门子、三菱三家外资合计拿下国内高端数控系统市场超六成份额,高端整机国产化率依旧很低。钶锐锶为数不多做到同时手握PWM、总线型两套数控系统,U系列产品打破海外品牌垄断,累计出货数控系统已经超两万套。
更受市场追捧的,是它刚刚起步的第二曲线。2025年AI服务器、半导体、人形机器人三块业务合计收获5476万营收,从过去的业务空白,完成“从0到1”的突破,也给资本市场打开想象空间。
亮眼技术故事的另一面,财务报表的隐患也绕不开。截至2025年末,公司应收账款余额占到全年营收的66.75%,周转速度远远跑输同行,经营现金流和净利润的比值连续三年不到0.5。虽然52.6%的毛利率在A股机床板块遥遥领先,但利润大多停留在账面上,没有充分变成手里的现金,逾期应收账款达8707万元,逾期占比31.88%,风险值得警惕。
这次上市募资,计划把年产能从596台拉升至1500台,扩产幅度151%。不过项目总投入超10亿元,实际募集到的资金存在3.5亿元缺口。
万一AI、机器人下游订单不及预期,传统模具行业再遇上周期降温,新增产能就会面临消化难题;一旦产能利用率下滑,固定资产折旧将分摊至单位产品成本,进而反噬高毛利优势。
硬科技打新盛宴,纸上富贵不等于落袋收益
钶锐锶的火爆,并不是孤例,只是今年A股打新大浪潮里极具代表性的一幕。
截至11月10日,2026年内已有133只新股挂牌,上演罕见的“全员首日上涨”。新股首日平均涨幅268%,超百只股票收盘直接翻倍;12只新股单签浮盈突破10万元,频准激光更是创下单签浮盈55.66万的惊人纪录。
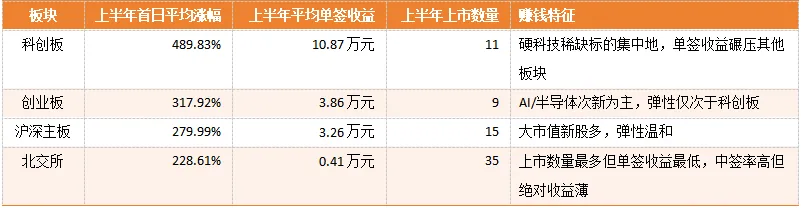
各个板块之间分化明显,科创板堪称“肉签孵化器”,上半年科创板打新平均单签收益10.87万元,对比北交所仅0.41万元,差距悬殊。半导体、AI算力、机器人、高端装备这些卡脖子赛道,包揽了绝大多数收益炸裂的新股。
这场造富行情不是凭空而来。2025年末IPO承销“827新规”落地,禁止承销机构按发行规模递增收费、压实投行保荐终身追责,从源头约束发行端定价冲动,给二级市场留出上涨空间;市场资金充裕,硬科技题材又自带热度,赚钱效应吸引源源不断的申购资金进场,又进一步压低中签率,反过来继续推高新股炒作。
但热闹过后,现实数据值得警醒。统计今年上半年上市新股,到11月初,72%的股票在30个交易日之后,价格已经低于上市首日收盘价,平均回撤幅度38%。全市场有95只次新股出现回调,21只股票相对阶段较高点直接腰斩。市场已经显现一个朴素规律:首日涨得越猛,后续跌回去的概率就越高,不少新股完美演绎“上市即巅峰”。
回看钶锐锶本身,发行价45.37元,一签500股需要缴款22685元,但网上中签率仅仅0.021%,一万多户幸运中签者,面对的又是一个筹码很紧的盘子。上市初期真正能自由交易的股份只有1287.76万股,仅占总股本18.80%。长盈精密、博众精工这类下游产业客户参与战略配售,股份锁死1—3年,市面上流通筹码进一步变少,这也是股价开盘就剧烈冲高的重要原因。
参考今年一众次新股的前车之鉴,如果钶锐锶接下来的年报里,AI、机器人、半导体新业务没能交出超预期答卷,应收账款、现金流的老问题依旧没有解决,高估值就有很大回调压力。




