服装制造业的智能化,正站在从单机设备自动化,向AI驱动柔性智造跃迁的分水岭上。
在酷特智能(300840.SZ)的车间里,传统科层管理架构被算法取代:厂长、车间主任、班组长的岗位不复存在,生产指令经由KTOS系统直达每一个工位。
这套根植于生产现场的企业操作系统,也制造出资本市场一个耐人寻味的定价反差。截至2026年11月9日收盘,酷特智能总市值36.14亿元,PE_TTM达137.38倍;对标报喜鸟(002154.SZ)12.10倍、雅戈尔(600177.SH)12.21倍的估值水平,溢价悬殊。
当同行仍以成衣企业估值,市场押注的究竟是服装产能,还是一套可复制的制造操作系统?
从红领到操作系统,一家工厂的自我拆解
1995年,张代理创立红领,依托成衣制造在行业浪潮中站稳脚跟。2004年雅典奥运会,“REDCOLLAR”成为中国体育代表团礼仪服装。
然而,繁华之下,传统模式的病灶已然显现:生产端决定供给,终端需求层层向上传导,信息抵达总部时已然滞后。
2003年,一场以数据为原点的内部变革启动:用数据驱动替代层级命令驱动。工厂取消厂长、车间主任、班组长,工人依据终端数据自主完成生产节点作业。如果说丰田精益给予一线工人停线的权力,是授权;那么酷特让一线自主决断工序,就是自治。
2007年,酷特智能主体公司成立,主动收缩低附加值的传统加工业务,确立数智化科技企业的发展定位。长达十余年的研发投入,最终沉淀为C2M大规模个性化定制体系,实现以销定产、单件流生产,每件成衣均对应已确认的客户订单,从根源规避成品库存风险。
2020年,酷特智能登陆深交所创业板,成为国内C2M服装定制第一股。2024年酷特智能与华为达成战略合作,数智化企业级操作系统迭代至2.0版本,跑通行业级酷特AGI。
按照公司高层的话来说,这是“把IT巨石,变成可拼装的智能积木。”在此基础之上,酷特智能迭代出KTOS AI企业应用操作系统,衍生酷小匠、酷小易、酷小智三款智能体,分别覆盖需求设计、运营调度、组织治理,搭建起全链路智能中枢。
服装制造业的智能化,正站在从单机设备自动化,向AI驱动柔性智造跃迁的分水岭上。
在酷特智能(300840.SZ)的车间里,传统科层管理架构被算法取代:厂长、车间主任、班组长的岗位不复存在,生产指令经由KTOS系统直达每一个工位。
这套根植于生产现场的企业操作系统,也制造出资本市场一个耐人寻味的定价反差。截至2026年11月9日收盘,酷特智能总市值36.14亿元,PE_TTM达137.38倍;对标报喜鸟(002154.SZ)12.10倍、雅戈尔(600177.SH)12.21倍的估值水平,溢价悬殊。
当同行仍以成衣企业估值,市场押注的究竟是服装产能,还是一套可复制的制造操作系统?
从红领到操作系统,一家工厂的自我拆解
1995年,张代理创立红领,依托成衣制造在行业浪潮中站稳脚跟。2004年雅典奥运会,“REDCOLLAR”成为中国体育代表团礼仪服装。
然而,繁华之下,传统模式的病灶已然显现:生产端决定供给,终端需求层层向上传导,信息抵达总部时已然滞后。
2003年,一场以数据为原点的内部变革启动:用数据驱动替代层级命令驱动。工厂取消厂长、车间主任、班组长,工人依据终端数据自主完成生产节点作业。如果说丰田精益给予一线工人停线的权力,是授权;那么酷特让一线自主决断工序,就是自治。
2007年,酷特智能主体公司成立,主动收缩低附加值的传统加工业务,确立数智化科技企业的发展定位。长达十余年的研发投入,最终沉淀为C2M大规模个性化定制体系,实现以销定产、单件流生产,每件成衣均对应已确认的客户订单,从根源规避成品库存风险。
2020年,酷特智能登陆深交所创业板,成为国内C2M服装定制第一股。2024年酷特智能与华为达成战略合作,数智化企业级操作系统迭代至2.0版本,跑通行业级酷特AGI。
按照公司高层的话来说,这是“把IT巨石,变成可拼装的智能积木。”在此基础之上,酷特智能迭代出KTOS AI企业应用操作系统,衍生酷小匠、酷小易、酷小智三款智能体,分别覆盖需求设计、运营调度、组织治理,搭建起全链路智能中枢。
当前,酷特智能已经形成三大业务线。核心基本盘为C2M大规模个性化定制,实现一人一版、7个工作日交付、零成品库存;酷特AGI对外商业化输出,承载成长弹性;时尚零售作为补充业务,尚未形成规模贡献。
西装的黄昏,AI的黎明
站在行业坐标系中审视酷特智能上市之后的经营表现,可以清晰看见模式带来的结构性差异。
依托C2M以销定产的机制,截至2026年三季报披露口径,酷特智能存货周转率与资产负债率两项核心运营指标显著优于报喜鸟、雅戈尔等传统服装同行,应收账款周转率则低于雅戈尔。零库存、快回款的特征,降低了制造业务的经营风险。
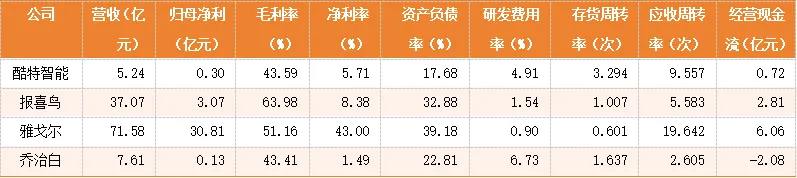
数据口径:2026年三季报(截至2026-09-30),营收、利润为三季报累计数
但盈利端的压力同样客观存在。2026年前三季度,公司实现营业收入5.24亿元,同比增长3.76%;归母净利润3039万元,同比下降26.33%;扣非归母净利润约2400万元,同比负增长。利润承压主要源于AI业务扩张带来管理、销售费用前置,以及上年同期投资收益形成的高基数。
与之形成鲜明对照的是估值水平。市场已经把它拆分成为两套资产进行定价:定制服装业务提供稳定现金流,境外收入占比接近50%,对冲国内正装市场下行;AI智能体服务业务2026上半年实现收入2258.62万元,毛利率高达94.54%,但整体尚处于从项目制向标准化产品过渡的早期阶段,收入体量有限,规模化变现仍待验证。
换言之,资本市场的赌注,不在于当下服装业务的盈利,而在于这套脱胎于工厂实践的工业
操作系统,能否复制到更广的制造业版图。
两大智造路线,一场资本重估
值得关注的是,当下服装产业智能化,并非单一技术路线的竞速,而是多元主体共同拼接而成的产业拼图。
其中,杰克科技(603337.SH)代表硬件机器人路径,酷特智能主攻软件AGI,宏华数科(688789.SH)等企业深耕细分专用设备,衣福邦、鹏泰提供整厂改造服务,报喜鸟、雅戈尔、安踏等品牌企业同步推进自有工厂智能化自研。
不久前,杰克科技旗下艾妮机器人、产线王产品获得17家头部客户战略签约,标志着服装缝制机器人从实验室演示阶段,迈入规模化商业验证周期。同期,酷特智能KTOS系统的越南海外首单、安丘县域平台落地,则证明AGI管理模式具备跨工厂、跨国家复制的潜在可能。
从底层逻辑看,杰克科技属于“由硬向软”,依托缝制设备龙头的产业根基,向上延伸出北斗星制造管理系统,聚焦生产执行层,解决“机器之手”的物理作业问题;酷特智能选择“由软向硬”,从组织治理、供需协同切入,依靠AI智能体解决企业决策与流程协同,重构工厂的“大脑”。
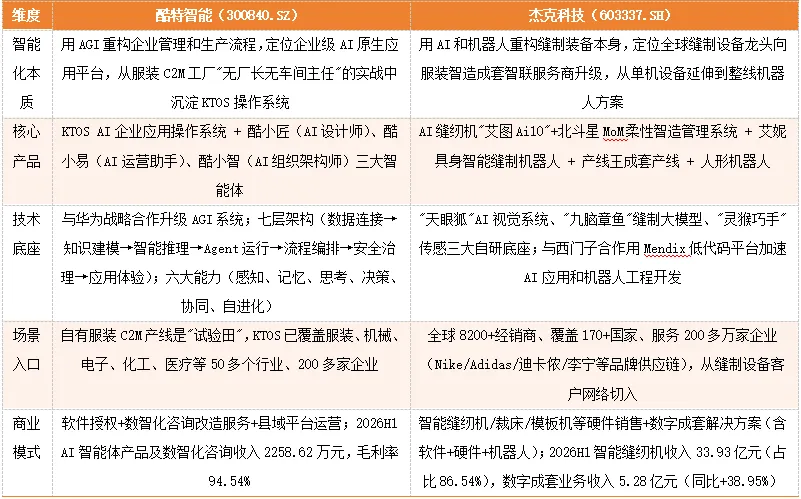
二者目前更多属于产业互补关系,而非直接对手。服装厂开展智能化升级,设备产线与管理软件往往分标段采购。酷特自有产线,理论上也是杰克科技的潜在采购客户。真正的竞争风险,来自边界扩张:若杰克科技向上渗透组织治理层,或是酷特智能向下切入设备控制层,二者才会迎来正面博弈窗口。
当然,两条路径同样面临共同考验。硬件机器人要跨过成本与ROI的现实门槛;产业AGI则需要克服工业场景碎片化难题,摆脱项目制的枷锁,实现规模化复制。技术演示不难,难的是为千千万万制造企业交付算得清回报的解决方案。
制造业AI浪潮之中,技术只是入场券。未来两至三年,谁能够将AI机器人单站投资回报周期压缩至两年以内,谁能够把AGI解决方案从定制化项目打磨成标准化产品,谁就将主导黑灯工厂时代的产业格局。




