在港股小票群体里,很少有企业能在主业持续承压的背景下,用短短半年时间完成业务换血、重塑估值逻辑。
兑吧(01753.HK),这家2019年上市、起家于用户运营SaaS与互动广告的公司,在2026年初押注AI短剧赛道,上演了一次极具样本意义的转型:旧主业持续收缩,新业务半年收入破 2.23 亿元、占总营收过半,并且在三季度率先跑出单月盈利。
它不是传统影视公司,而是带着十年投流、数据分发基因入局的流量玩家,它的成功也折射出在AI短剧行业获利的核心逻辑。
从鼎盛到亏损
兑吧的起点,根植于移动互联网流量红利时代。
创始人陈晓亮2011年在校期间启动创业,2014年正式成立兑吧,两大核心业务包括用户运营SaaS平台、推啊互动广告联盟,定位是帮助APP、金融机构做用户留存、活跃、积分权益运营与效果广告变现。
巅峰期,兑吧是国内用户运营SaaS赛道的头部玩家,服务上万款移动应用,依托抽奖、积分、权益互动广告的模式,2016年至2018年分别营收0.51亿元、6.46亿元、11.37亿元,仅仅三年时间,暴涨超20倍。2019年5月公司登陆港交所,上市时陈晓亮仅27岁,若按兑吧集团上市前发行前持股47.46%计算,陈晓亮的身价曾超过30亿港元。据涌金大牛推算,这应该算是杭州90后创业者中身价最高的一位。
陈晓亮所创建的商业模式本质,是“流量数据中台”:沉淀用户行为标签、投放模型、转化链路,赚广告分成和SaaS订阅费。但移动互联网红利退潮之后,旧增长逻辑快速失效,从财报轨迹可以清晰地看到下行压力。
数据显示,2024年兑吧全年总营收9.07亿元,同比下滑17.32%;2025年下滑至6.10亿元,同比下滑32.7%。两大传统主业同步萎缩:SaaS收入1.59亿元(2024年2.45亿元),互联网广告收入3.77亿元(2024年6.07亿元)。
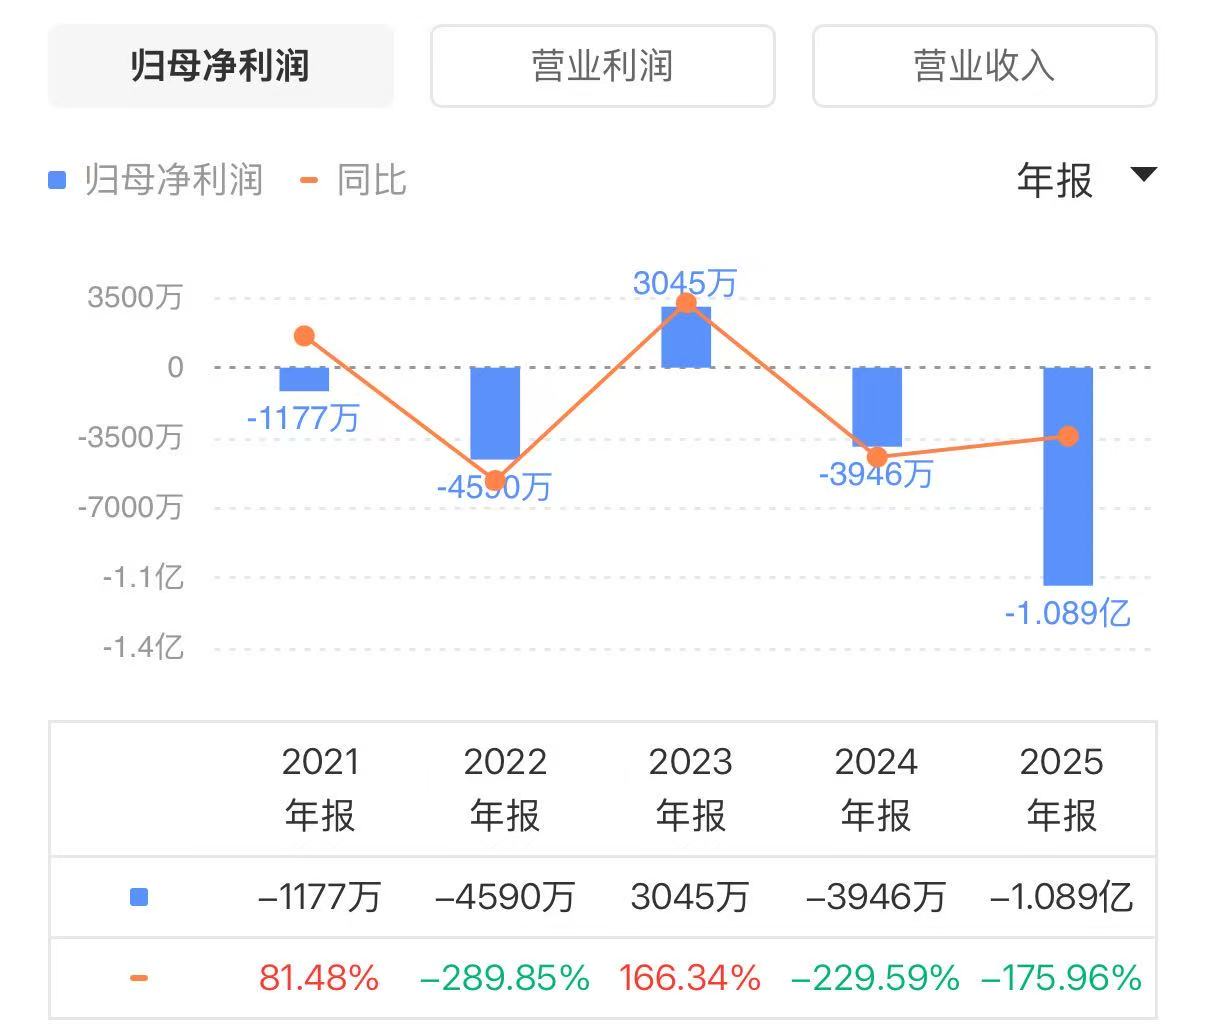
2026上半年,收缩趋势仍在延续:用户管理SaaS收入0.52亿元,同比去年同期0.90亿元大幅下滑;互联网广告业务收入1.23亿元,同样较2025年同期2.30亿元近乎腰斩。2021年、2022年、2024年、2025年,兑吧的净利润均处于亏损状态。
在港股小票群体里,很少有企业能在主业持续承压的背景下,用短短半年时间完成业务换血、重塑估值逻辑。
兑吧(01753.HK),这家2019年上市、起家于用户运营SaaS与互动广告的公司,在2026年初押注AI短剧赛道,上演了一次极具样本意义的转型:旧主业持续收缩,新业务半年收入破 2.23 亿元、占总营收过半,并且在三季度率先跑出单月盈利。
它不是传统影视公司,而是带着十年投流、数据分发基因入局的流量玩家,它的成功也折射出在AI短剧行业获利的核心逻辑。
从鼎盛到亏损
兑吧的起点,根植于移动互联网流量红利时代。
创始人陈晓亮2011年在校期间启动创业,2014年正式成立兑吧,两大核心业务包括用户运营SaaS平台、推啊互动广告联盟,定位是帮助APP、金融机构做用户留存、活跃、积分权益运营与效果广告变现。
巅峰期,兑吧是国内用户运营SaaS赛道的头部玩家,服务上万款移动应用,依托抽奖、积分、权益互动广告的模式,2016年至2018年分别营收0.51亿元、6.46亿元、11.37亿元,仅仅三年时间,暴涨超20倍。2019年5月公司登陆港交所,上市时陈晓亮仅27岁,若按兑吧集团上市前发行前持股47.46%计算,陈晓亮的身价曾超过30亿港元。据涌金大牛推算,这应该算是杭州90后创业者中身价最高的一位。
陈晓亮所创建的商业模式本质,是“流量数据中台”:沉淀用户行为标签、投放模型、转化链路,赚广告分成和SaaS订阅费。但移动互联网红利退潮之后,旧增长逻辑快速失效,从财报轨迹可以清晰地看到下行压力。
数据显示,2024年兑吧全年总营收9.07亿元,同比下滑17.32%;2025年下滑至6.10亿元,同比下滑32.7%。两大传统主业同步萎缩:SaaS收入1.59亿元(2024年2.45亿元),互联网广告收入3.77亿元(2024年6.07亿元)。
2026上半年,收缩趋势仍在延续:用户管理SaaS收入0.52亿元,同比去年同期0.90亿元大幅下滑;互联网广告业务收入1.23亿元,同样较2025年同期2.30亿元近乎腰斩。2021年、2022年、2024年、2025年,兑吧的净利润均处于亏损状态。
传统业务的困境是结构性的:APP 流量大盘萎缩、广告主预算收缩、互动抽奖类广告合规监管趋严,SaaS订阅客户流失率抬升。兑吧曾经的核心壁垒——流量投放、数据归因、用户转化模型,在原有赛道里已经失去了增量空间。
半年逆袭,AI短剧成为第一增长曲线
基于公司经营状况的急速变化,摆在管理层面前的选择很明确:要么持续收缩、慢慢消耗现金,要么把沉淀多年的流量基建,迁移到一个新的内容载体上。AI短剧,就是其选中的答案。
和很多跨界玩家不同,兑吧不是从零起步做内容。它手里的资产不是IP、演员、制片团队,而是一套跑了十年的效果投放系统、数据标签体系、多渠道分发账户与广告返点结算链路。这套能力,刚好适配AI短剧这个“内容即广告、变现靠投流”的赛道。
2026年1月,兑吧AI短剧业务正式上线,从上线到成为集团第一大收入来源,只用了6个月时间,速度远超市场预期。数据显示,2026上半年集团总收入4.35亿元,同比增长24.3%。其中,AI短剧业务收入2.23亿元,占总收入比重51.2%,正式超越广告、SaaS,成为兑吧第一大业务板块;集团毛利7454万元,毛利率由去年同期16.4%抬升至17.1%;期内亏损2533万元,同比小幅收窄5.2%
上半年,兑吧集团AI短剧全网累计播放量突破50亿次。据抖音端原生公开数据,集团AI短剧上线半年即进入抖音播放量榜单前列,7月排名升至第二位。报告期内集团共产出13部过亿播放量爆款剧、74部千万级播放量剧集,过亿爆款率达3%,单剧最高播放量为10.4亿次,单月最高发行营收超过亿元。
真正改变市场预期的,是10月14日公司自愿公告释放的信号:AI短剧业务在7、8、9月连续三个月录得单月纯利,率先在港股AI短剧标的中,实现新业务独立盈利,标志业务从高投入冷启动期,迈入规模化收获阶段。三季度播放量呈现爆发,三个月新增播放规模远超上半年总和,爆款率进一步抬升。
三重核心优势兑换转型资本
兑吧对外总结的核心优势,是流量分发能力+ AI全链路工业化生产的组合。
第一,AI全链路降本。自研AI编剧Agent把剧本生产效率提升5—8倍,覆盖选题、剧本、分镜、数字人拍摄、剪辑、字幕、品控,压缩传统短剧依赖编剧、演员、场地、后期的重人力成本,把内容变成可批量迭代的标准化产品,边际成本持续下行。
第二,老本行复用,投流发行是护城河。与传统内容公司重IP、重制片的思路不一样,兑吧的核心是发行投放。依托原有广告联盟的投放系统,打通抖音、快手、视频号、百度等多渠道一键分发,实时监测点击率、完播、付费转化、ROI,用投放数据反向指导剧本选题、节奏、人设,形成“投放反馈—内容迭代—再投放”闭环。行业共识是,短剧生意的胜负手不在能不能拍出来,而在能不能稳定控住投流ROI,这恰好是兑吧十年积累的长板。
第三,轻资产模式。兑吧以发行、AI内容生产、流量运营为主,较少自建重资产拍摄基地,资金主要消耗在投流投放、AI算力、算法研发,资产结构相对轻盈。
在增长规划上,兑吧给出三个方向,即持续迭代国内AI短剧工业化体系、启动海外短剧出海、依托原有SaaS开发者资源搭建分布式短剧联盟,开放AI生产与发行工具给外部开发者,由单一内容出品方转向平台化模式。
对于港股投资者而言,兑吧的价值,在于它用半年时间跑通了一套可观测、可验证的商业化链路,回答了一个关键问题:传统流量广告服务商,到底能不能借AI内容浪潮完成重生。



