本周(11月2日至11月6日),A股三大指数震荡反弹。截至周五收盘,上证指数累计上涨1.39%,深证成指累计上涨3.16%,创业板指累计上涨2.14%。
板块方面,AI视频、短剧游戏、智谱AI等概念涨幅居前,相关题材资金承接力度较强;光伏设备等板块同步走强,产业链上下游多环节标的迎来估值修复;而F5G概念则迎来阶段性回调。
个股方面,本周有4741只个股涨幅为正,813只个股下跌。其中,闽发铝业(002578.SZ)、浙文影业(601599.SH)均走出5连板行情,其中闽发铝业主要受光伏板块利好驱动,公司工业铝型材积极拓展新能源汽车型材、光伏边框及支架型材、液冷铝型材等高增长赛道,不断提升产品附加值与市场竞争力;浙文影业则受益于AI应用概念走强,该公司依托自有AI内容评估平台“帧想”构建AI协同的专业剧本评估体系,AI技术已在公司项目宣传环节得到应用。除此以外,永臻股份(603381.SH)、春光科技(603657.SH)、贝特利(301697.SZ)等个股本周也有连续涨停的表现。
成交金额方面,本周沪深两市日均成交额达到18741亿元,较上周呈现明显的放量状态,显示出场外资金入场意愿有所增强。
指数全景
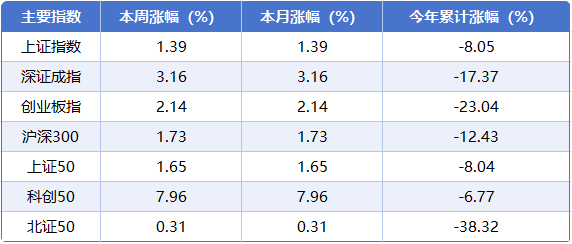
指数层面,本周A股主要指数走出震荡反弹行情,科创50成为领涨先锋,单周累计涨幅达到7.96%;深证成指和创业板指同步跟进,周涨幅分别录得3.16%、2.14%;沪深300、上证50、上证指数本周也同步收涨,累计涨幅依次为1.73%、1.65%、1.39%。从年内表现来看,多个指数年内回调幅度仍然较大,北证50年内累计下跌38.32%,创业板指、深证成指累计跌幅分别达到23.04%、17.37%。
量能跟踪
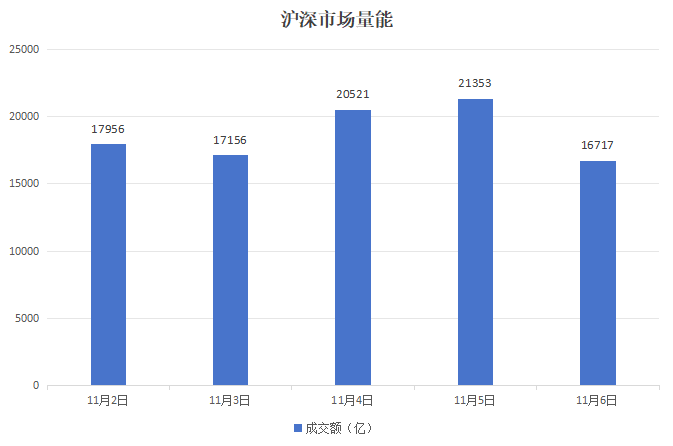
市场量能方面,本周沪深两市日均成交额达到18741亿元,较上周增加了3146亿元,整体呈现放量状态。从单日成交走势来看,周初市场交投偏谨慎,周一、周二单日成交额均未突破18000亿元;周三市场情绪得到集中释放,成交额大幅提升至20521亿元;周四进一步放大至21353亿元,周五资金追涨意愿减弱,量能快速收缩至16717亿元。
本周(11月2日至11月6日),A股三大指数震荡反弹。截至周五收盘,上证指数累计上涨1.39%,深证成指累计上涨3.16%,创业板指累计上涨2.14%。
板块方面,AI视频、短剧游戏、智谱AI等概念涨幅居前,相关题材资金承接力度较强;光伏设备等板块同步走强,产业链上下游多环节标的迎来估值修复;而F5G概念则迎来阶段性回调。
个股方面,本周有4741只个股涨幅为正,813只个股下跌。其中,闽发铝业(002578.SZ)、浙文影业(601599.SH)均走出5连板行情,其中闽发铝业主要受光伏板块利好驱动,公司工业铝型材积极拓展新能源汽车型材、光伏边框及支架型材、液冷铝型材等高增长赛道,不断提升产品附加值与市场竞争力;浙文影业则受益于AI应用概念走强,该公司依托自有AI内容评估平台“帧想”构建AI协同的专业剧本评估体系,AI技术已在公司项目宣传环节得到应用。除此以外,永臻股份(603381.SH)、春光科技(603657.SH)、贝特利(301697.SZ)等个股本周也有连续涨停的表现。
成交金额方面,本周沪深两市日均成交额达到18741亿元,较上周呈现明显的放量状态,显示出场外资金入场意愿有所增强。
指数全景
指数层面,本周A股主要指数走出震荡反弹行情,科创50成为领涨先锋,单周累计涨幅达到7.96%;深证成指和创业板指同步跟进,周涨幅分别录得3.16%、2.14%;沪深300、上证50、上证指数本周也同步收涨,累计涨幅依次为1.73%、1.65%、1.39%。从年内表现来看,多个指数年内回调幅度仍然较大,北证50年内累计下跌38.32%,创业板指、深证成指累计跌幅分别达到23.04%、17.37%。
量能跟踪
市场量能方面,本周沪深两市日均成交额达到18741亿元,较上周增加了3146亿元,整体呈现放量状态。从单日成交走势来看,周初市场交投偏谨慎,周一、周二单日成交额均未突破18000亿元;周三市场情绪得到集中释放,成交额大幅提升至20521亿元;周四进一步放大至21353亿元,周五资金追涨意愿减弱,量能快速收缩至16717亿元。
板块聚焦
板块方面,本周涨幅居前的概念板块分别是AI视频、短剧游戏、BC电池、智谱AI、HJT电池,累计涨幅分别为14.94%、14.51%、11.87%、11.28%、11.15%。
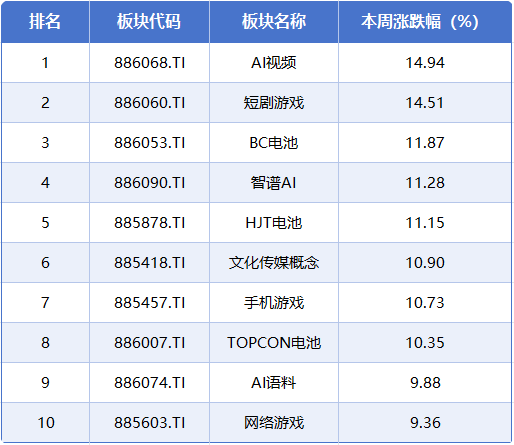
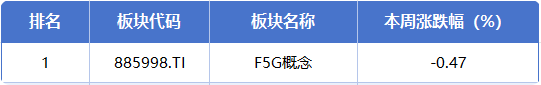
本周出现调整的概念板块是F5G概念,累计跌幅为0.47%,其他板块均迎来修复行情。
个股点睛
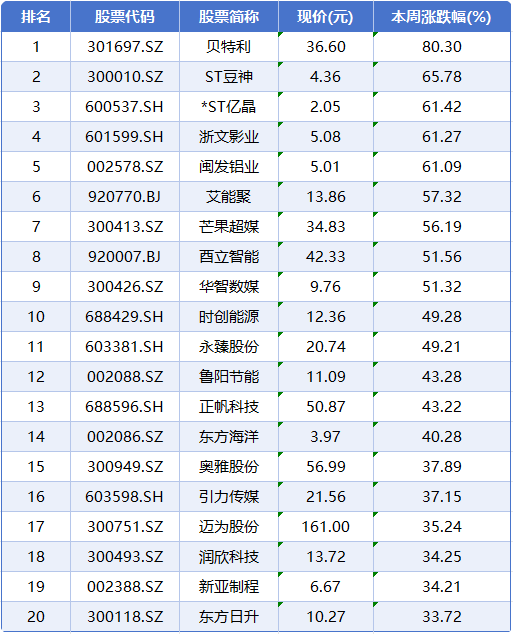
个股方面,本周个股涨幅榜前五位分别是贝特利、ST豆神、*ST亿晶、浙文影业、闽发铝业,累计涨幅分别为80.30%、65.78%、61.42%、61.27%、61.09%。
涨幅第一名:贝特利
主营业务:公司专注于电子化学品材料的专业研究和开发
涨幅第二名:ST豆神
主营业务:公司主要从事人工智能教育、艺术类学习服务、智慧教育服务及文旅游研学业务。
涨幅第三名:*ST亿晶
主营业务:公司主营业务为高效晶体硅太阳能电池及组件的研发、生产和销售。
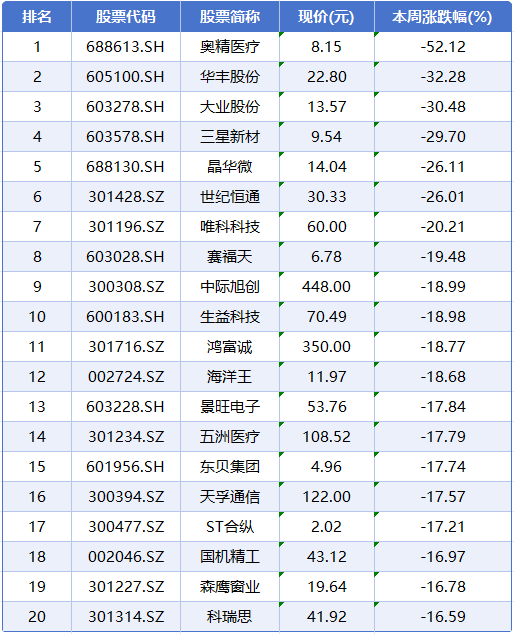
本周个股跌幅榜前五位分别是奥精医疗、华丰股份、大业股份、三星新材、晶华微,累计跌幅分别为52.12%、32.28%、30.48%、29.70%、26.11%。
跌幅第一名:奥精医疗
主营业务:公司是一家致力于组织再生修复植入医疗器械的研发、生产和销售的技术企业。
跌幅第二名:华丰股份
主营业务:公司主营动力装备及数据中心发电机组,同步拓展电力与算力协同相关业务。
跌幅第三名:大业股份
主营业务:公司主营业务为胎圈钢丝、钢帘线以及胶管钢丝的研发、生产和销售。
资讯汇览
央行:11月15日起上调金融机构外汇存款准备金率2个百分点
根据中国人民银行网站消息,为加强金融机构外汇流动性管理,中国人民银行决定,自2026年11月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的4%提高到6%。
央行将开展证券、基金、保险公司互换便利第三次操作
中国人民银行近日发布公告称,将于11月3日开展证券、基金、保险公司互换便利(SFISF)操作,互换期限1年,可视情展期。这是自工具创设以来第三次开展操作。业内人士表示,互换便利操作稳步开展,将更加有利于盘活资产,统筹安排股市、债市等不同市场间的流动性,为资本市场持续带来“活水”,增强投资行为长期性和市场内在稳定性。
中国证监会拟修订《上市公司股份回购规则》
中国证监会近日表示,将抓紧修订《上市公司股份回购规则》,增强护盘式回购的约束力。规则正式修订前,证监会将加大和有关方面协调配合,支持、鼓励和督促具备条件的上市公司,特别是重要指数成分股公司、龙头科技股公司按照相关要求结合自身实际积极实施股份回购,持续做好市值管理。
国家发展改革委:到“十五五”末新兴支柱产业产值有望达到10万亿元以上
国家发展改革委表示,到“十五五”末,新兴支柱产业产值有望翻一番至10万亿元以上,成为支撑经济高质量发展的重要力量。“十五五”时期,将重点培育集成电路、航空航天、生物医药等6大新兴支柱产业。我国新兴支柱产业已有相当规模,去年产值接近6万亿元。今年前三季度,集成电路产量达到4428亿块、同比增长23.3%;创新药对外技术授权额约1300亿美元,已接近去年全年水平。
“十五五”时期我国将加快建设重要商品骨干流通网络
国家发展改革委表示,“十五五”时期,我国将支持相关城市高水平建设现代商贸流通体系和物流体系,增强跨区域流通资源要素的集聚整合能力,让流通更加高效服务生产消费。同时,要支持有关地方打造商品产销深度对接、产业分工密切协作的重要商品骨干流通走廊,串接现代流通战略支点城市。支持有条件的地区高水平建设大宗商品资源配置枢纽。
机构论市
中信证券:建议关注新能源板块底部布局机会
中信证券研报称,预计美国短期激进立法难以落地,但新能源政策的进一步限制路径已经不复存在。对新能源板块而言,过去风电受损最重,中信证券预计后续修复弹性最大;光伏海外政策底与国内供需底共振,2027年或将迎来基本面拐点;储能政策确定性最高,但AIDC配储这一叙事被削弱,需要理性看待。整体上,中信证券认为新能源板块的政策底已经出现,2026年至2027年是估值修复的窗口期,建议底部布局新能源板块投资机会。
中信证券:电商板块估值整体处于低位
中信证券研报称,电商板块估值整体处于低位。跨境电商受美欧小包关税政策收紧驱动履约模式迭代,行业集中度有望提升,关注低估值配置窗口。本地生活竞争拐点显现,平台UE持续修复,行业转向效率与服务竞争。国内电商保持超额增长,平台竞争由低价转向补贴ROI优化。AI电商B端降本先行,C端交易尚处早期。
中信建投:医疗器械板块业绩拐点已现,看好2027年投资机会
中信建投研报称,医疗器械板块第三季度多家公司业绩超预期、2027年有望业绩改善,板块效应将逐步体现。受耗材集采、医疗合规要求提升等因素影响,A股申万医疗器械指数2021—2024年持续下跌,2025年先涨后跌,2026年初反弹后回落。随着政策影响逐步出清,企业战略调整后业绩逐步复苏,器械板块正在迎来估值、业绩双修复。重点关注2027年业绩增长及持续改善的公司,未来有望实现业绩估值双击。
华泰证券展望2027年:A股风格切换进行时,机会看下半年
近日,华泰证券发布2027年度展望。该机构认为,A股盈利短周期或于2026年报起有所承压,但地产、技术、产能等中长周期错位使得结构性机会仍将涌现,非金融企业ROE中期向上趋势未变,内需消费、顺周期等板块有底部反转潜力。








