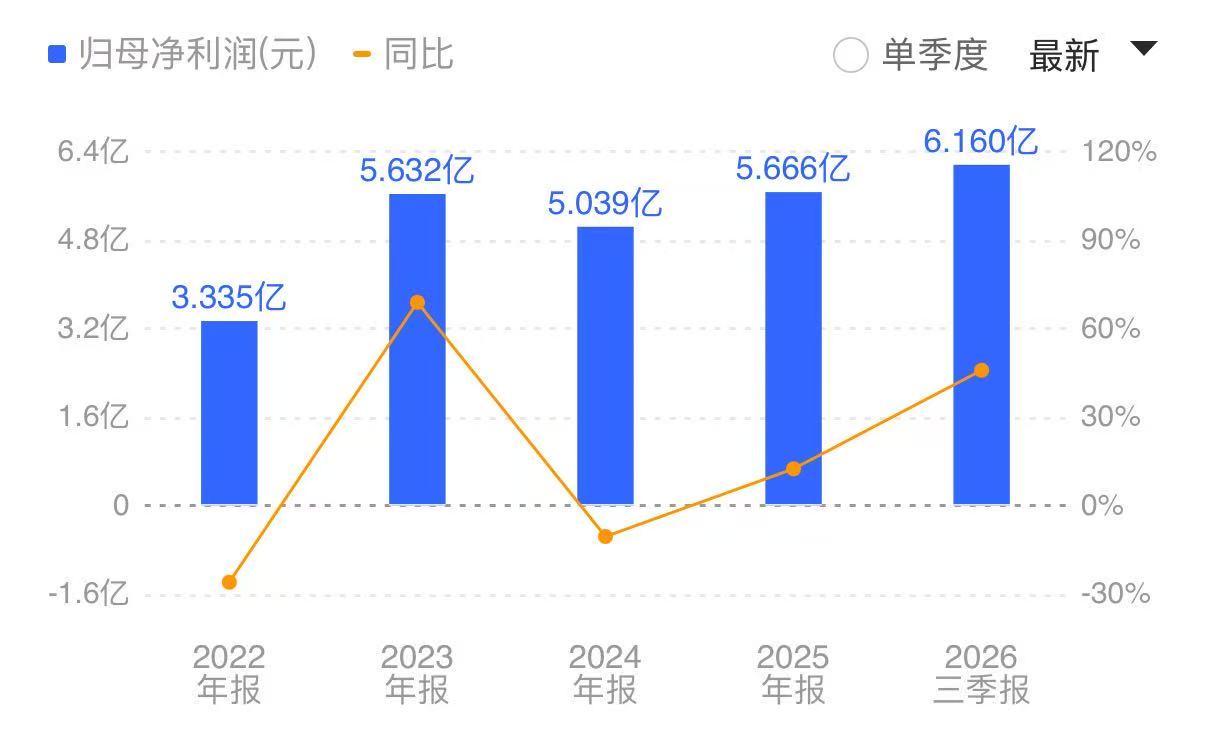
2026前三季度,萤石网络(688475.SH)实现营收46.51亿元,同比增长8.34%;实现净利润6.16亿元,同比增长45.85%;实现扣非净利润6.05亿元,同比增长54.73%。
这是一组值得玩味的数据,营收增幅是个位数,利润增幅却接近五成。这种“增收更增利”的反向增速差,让市场重新审视这家长期以智能家居硬件形象示人的企业,是一家藏在智能家居硬件外壳里的视频云服务商。
增收更增利:一场业务结构的换挡
萤石网络是从海康威视孵化、独立分拆上市的C端智能视觉IoT /智能家居龙头,核心模式是智能硬件+高毛利云服务双主业。此次,公司盈利能力的提升幅度远超行业平均水平。在智能家居硬件行业整体竞争加剧、上游存储芯片等原材料价格存在波动的背景下,这样的盈利表现打破了市场对消费级安防硬件厂商的传统认知。
理解这份成绩,先要读透毛利率。2026年前三季度,萤石网络毛利率达到49.51%,同比提升13.47个百分点,第三季度单季毛利率为48.10%,同比提升10.06个百分点。而毛利率的跃升并非偶然,而是业务结构系统性优化的结果。
拆开来看,萤石网络的收入由智能家居硬件与物联网云平台两大板块构成,二者的毛利率差异巨大:云平台服务毛利率高达73.6%,智能家居产品毛利率约44.1%。2026年上半年,高毛利的云平台收入占比已达21.28%,这一结构的持续上移,直接抬高了综合毛利率中枢。
第二重驱动来自海外。上半年,萤石网络境外收入12.9亿元,营收占比持续提升。海外市场以独栋住宅安防需求为主,偏好免布线的电池款相机、庭院安防与高端视频锁,客单价与毛利率普遍高于国内,成为拉高盈利质量的重要力量。与此同时,智能家居产品整体毛利率同比提升,产品结构从低毛利的走量款向AI视频锁、高端相机等高溢价品类迁移。
2026前三季度,萤石网络(688475.SH)实现营收46.51亿元,同比增长8.34%;实现净利润6.16亿元,同比增长45.85%;实现扣非净利润6.05亿元,同比增长54.73%。
这是一组值得玩味的数据,营收增幅是个位数,利润增幅却接近五成。这种“增收更增利”的反向增速差,让市场重新审视这家长期以智能家居硬件形象示人的企业,是一家藏在智能家居硬件外壳里的视频云服务商。
增收更增利:一场业务结构的换挡
萤石网络是从海康威视孵化、独立分拆上市的C端智能视觉IoT /智能家居龙头,核心模式是智能硬件+高毛利云服务双主业。此次,公司盈利能力的提升幅度远超行业平均水平。在智能家居硬件行业整体竞争加剧、上游存储芯片等原材料价格存在波动的背景下,这样的盈利表现打破了市场对消费级安防硬件厂商的传统认知。
理解这份成绩,先要读透毛利率。2026年前三季度,萤石网络毛利率达到49.51%,同比提升13.47个百分点,第三季度单季毛利率为48.10%,同比提升10.06个百分点。而毛利率的跃升并非偶然,而是业务结构系统性优化的结果。
拆开来看,萤石网络的收入由智能家居硬件与物联网云平台两大板块构成,二者的毛利率差异巨大:云平台服务毛利率高达73.6%,智能家居产品毛利率约44.1%。2026年上半年,高毛利的云平台收入占比已达21.28%,这一结构的持续上移,直接抬高了综合毛利率中枢。
第二重驱动来自海外。上半年,萤石网络境外收入12.9亿元,营收占比持续提升。海外市场以独栋住宅安防需求为主,偏好免布线的电池款相机、庭院安防与高端视频锁,客单价与毛利率普遍高于国内,成为拉高盈利质量的重要力量。与此同时,智能家居产品整体毛利率同比提升,产品结构从低毛利的走量款向AI视频锁、高端相机等高溢价品类迁移。
第三重驱动来自供应链与费用端的效率。公司持续推进提效降本与精益化管理,通过战略备货对冲上游存储等原材料的价格波动,同时优化库存与销售节奏,减少低价清仓。前三季度费用率为36.3%,同比下降0.8个百分点,其中销售费用率同比下降0.6个百分点,管理费用率下降1个百分点,研发费用率同比下降1个百分点,财务费用率同比增加1.8个百分点。
因此,结论很清晰,萤石网络的利润增长,本质是一场高毛利板块占比提升带来的结构红利,而非单纯依赖销量扩张。这也解释了为何营收温和增长、利润却快步先行。
高毛利云业务崛起,端侧云平台构建壁垒
市场长期将萤石网络定义为智能家居硬件厂商,却往往忽略了其成立之初便扎根的视频云服务基因。随着公司业务结构持续迭代,云服务板块的高增长、高盈利特征正在成为支撑业绩跨越的第二增长曲线,也让萤石网络的核心竞争力从“卖硬件”转向了“硬件+云服务”的协同生态。
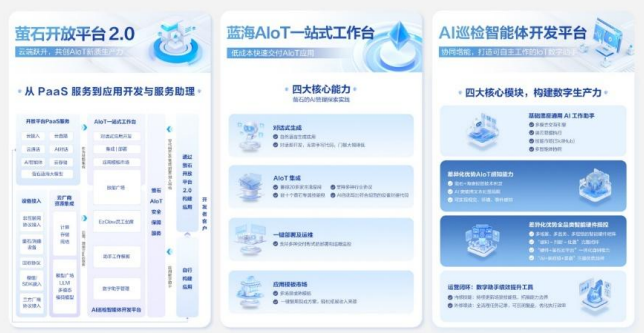
据介绍,萤石网络以萤石蓝海大模型2.0和萤石AI中台能力为底座。2026上半年,基于萤石物联网云平台多年积累的技术能力和运营经验以及对行业端开发者客户场景需求的深度洞察和理解,公司正式升级推出萤石开放平台2.0,具备萤石蓝海AIoT一站式工作台和AI巡检智能体开发平台两大核心能力,并配套可覆盖开发全流程的萤石AIoT安全保障服务,全方位助力IoT垂直领域开发者提升AI协同增效能力。
目前,萤石网络云服务业务的毛利率已经达到70%以上,远高于普通智能家居硬件40%左右的平均毛利率水平,是拉动公司整体毛利率持续上行的核心引擎。不同于通用型云服务商面向全行业提供标准化算力服务,萤石网络的云服务是深度绑定视频场景的垂直化云平台,所有能力都围绕智能视觉数据的存储、分析、应用展开,形成了难以被通用云厂商替代的差异化优势。
从用户规模来看,根据艾瑞咨询2026年8月发布的移动APP指数数据,在智能家居类别应用程序中,萤石云视频APP的手机终端月度活跃数持续保持行业第一,8月末达到4814万台,环比提升3.5%。海量的端侧设备与活跃用户,构建起了国内规模最大的消费级视频云生态之一,大量用户长期付费使用云存储、AI智能分析等增值服务,形成了稳定的现金流基本盘。
这种“硬件入口+云服务变现”的模式,打破了传统硬件厂商一次性售卖的盈利天花板。用户购买萤石的智能摄像机、智能锁等硬件产品后,自然转化为云平台的活跃用户,后续持续产生的云存储、智能告警、AI识别等增值服务付费,属于典型的高粘性、高毛利recurring revenue模式,不需要持续投入大量生产成本,边际成本随着用户规模扩大持续摊薄。
随着AI大模型技术在端侧的落地,萤石网络的云平台还将进一步向智能视觉数据分析的增值服务延伸,面向家庭、小微商户提供更丰富的AI场景化应用,70%+毛利的云业务占比将持续提升,推动公司从一家智能家居硬件商,真正成长为全球领先的消费级视频云服务商。




