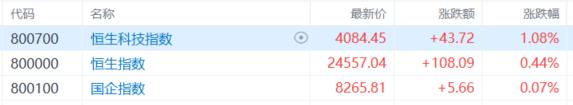
11月10日,港股三大指数上涨,恒生指数涨0.44%报24557点,国企指数涨0.07%报8265点,恒生科技指数涨1.08%报4084点。
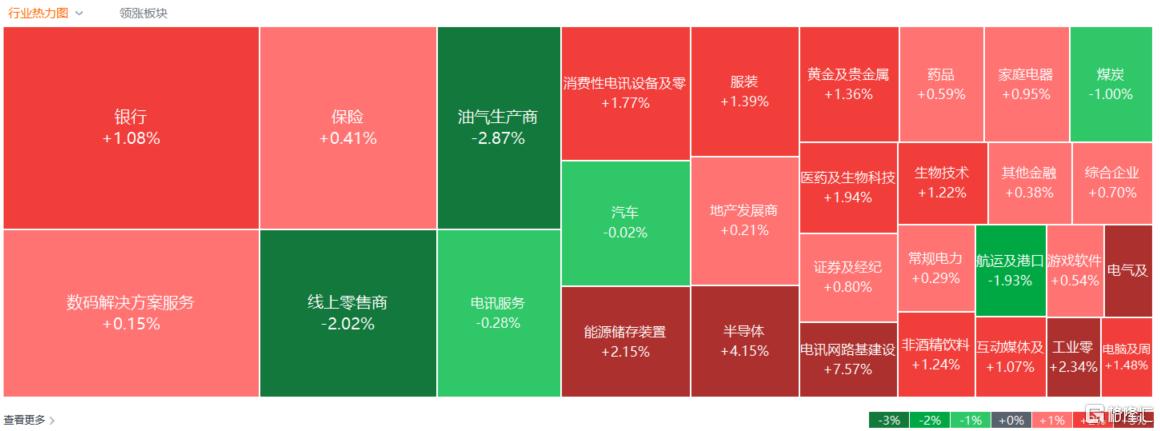
盘面上,权重科技股涨跌不一,小米、百度涨超1%,快手、网易、美团微涨;阿里巴巴跌超2%,腾讯控股、京东小幅下跌;PCB概念表现活跃,广合科技涨超9%;航空股集体拉升,东航、南航涨超8%;铜业股上涨,中国大冶有色金属、五矿资源涨超3%;锂电池股走强,星源材质涨超4%;光通信、半导体、物理AI、香港本地银行股、脑机接口概念等板块上涨。
另一方面,国际油价下挫,石油股走低,中国石油股份跌超3%;煤炭股低迷,首钢资源跌近4%;物流、航运及港口、教育、机器人概念、军工股、汽车等板块下跌。
 具体来看:
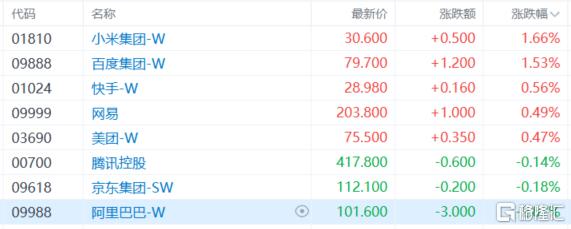
权重科技股涨跌不一,小米、百度涨超1%,快手、网易、美团微涨;阿里巴巴跌超2%,腾讯控股、京东小幅下跌。
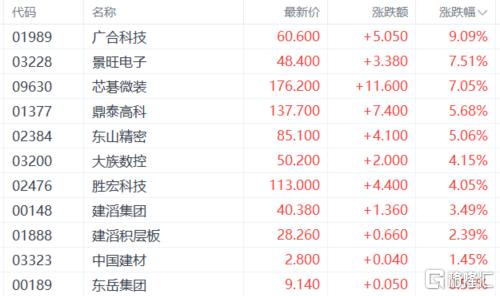
PCB概念表现活跃,广合科技涨超9%,景旺电子、芯碁微装、鼎泰高科、东山精密、大族数控、胜宏科技跟涨。
消息面上,机构认为,头部板厂密集出台AI PCB扩产计划,2028年AI PCB总市场空间有望超预期,光模块、NPO、交换机等场景配套高端PCB需求持续扩张,设备端受益。
航空股集体拉升,中国东方航空股份、中国南方航空股份涨超8%,中国国航、国泰航空、北京首都机场股份、中国飞机租赁等跟涨。
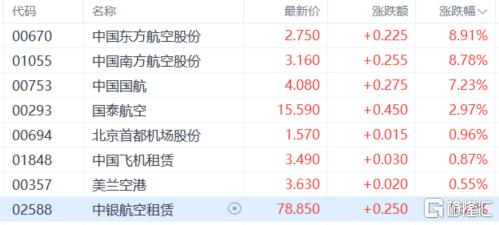
消息面上,油价暴跌是直接导火索。11月9日国际油价显著下跌,布伦特原油期货收跌5.85%至每桶92.57美元,WTI原油跌4.38%至86.85美元。航油成本通常占航司运营成本的30%至40%,油价回落意味着压制利润的核心变量出现松动。
铜业股上涨,中国大冶有色金属、五矿资源涨超3%,星凯控股、中国有色矿业、江西铜业股份跟涨。
11月10日,港股三大指数上涨,恒生指数涨0.44%报24557点,国企指数涨0.07%报8265点,恒生科技指数涨1.08%报4084点。
盘面上,权重科技股涨跌不一,小米、百度涨超1%,快手、网易、美团微涨;阿里巴巴跌超2%,腾讯控股、京东小幅下跌;PCB概念表现活跃,广合科技涨超9%;航空股集体拉升,东航、南航涨超8%;铜业股上涨,中国大冶有色金属、五矿资源涨超3%;锂电池股走强,星源材质涨超4%;光通信、半导体、物理AI、香港本地银行股、脑机接口概念等板块上涨。
另一方面,国际油价下挫,石油股走低,中国石油股份跌超3%;煤炭股低迷,首钢资源跌近4%;物流、航运及港口、教育、机器人概念、军工股、汽车等板块下跌。
具体来看:
权重科技股涨跌不一,小米、百度涨超1%,快手、网易、美团微涨;阿里巴巴跌超2%,腾讯控股、京东小幅下跌。
PCB概念表现活跃,广合科技涨超9%,景旺电子、芯碁微装、鼎泰高科、东山精密、大族数控、胜宏科技跟涨。
消息面上,机构认为,头部板厂密集出台AI PCB扩产计划,2028年AI PCB总市场空间有望超预期,光模块、NPO、交换机等场景配套高端PCB需求持续扩张,设备端受益。
航空股集体拉升,中国东方航空股份、中国南方航空股份涨超8%,中国国航、国泰航空、北京首都机场股份、中国飞机租赁等跟涨。
消息面上,油价暴跌是直接导火索。11月9日国际油价显著下跌,布伦特原油期货收跌5.85%至每桶92.57美元,WTI原油跌4.38%至86.85美元。航油成本通常占航司运营成本的30%至40%,油价回落意味着压制利润的核心变量出现松动。
铜业股上涨,中国大冶有色金属、五矿资源涨超3%,星凯控股、中国有色矿业、江西铜业股份跟涨。
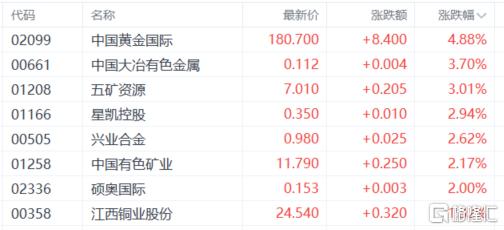
消息面上,铜价隔夜收涨提供直接提振。LME期铜收涨128美元,报13896美元/吨。今日早间LME伦铜电子盘继续小幅上行,报13937美元附近,涨幅0.35%。沪铜主力合约同步走高,开盘报106140元/吨,涨幅0.75%。华泰期货研报提示,国内电解铜社会库存虽逼近历史低位、现货偏紧现实支撑升水,但高升水已开始压制下游采购,终端呈现“旺季不旺”,部分企业降负减产。该机构预计铜价维持震荡格局,需警惕高升水倒逼减产的负反馈。这意味着铜业股的上涨更多反映的是供给端紧张预期,需求端的实际承接力仍需跟踪。
锂电池股走强,星源材质涨超4%,比亚迪电子、宁德时代、正力新能、天能动力、中创新航、龙蟠科技跟涨。
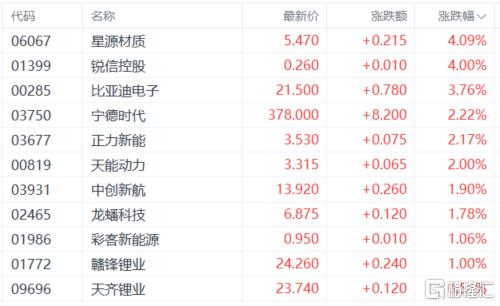
里昂发表研报指出,电池需求料继续受每辆汽车电池容量提升、纯电车渗透率上升及更广泛的储能建设所支持,而供应端更自律克制,亦将对明年行业定价有帮助,目前预测2027年全球锂电池需求达约3960GWh,同比升约25%。该行认为,2027年行业供需料进一步改善,产业链价格企稳回升。
石油股走低,中国石油股份跌超3%,中国海洋石油、中海油田服务、中国石油化工股份、延长石油国际跟跌。
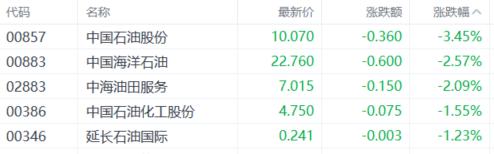
消息面上,美国总统特朗普淡化对伊朗发动大规模军事打击的可能性,同时市场传出伊朗在霍尔木兹海峡问题上作出让步的消息,地缘紧张预期迅速降温。受此影响,纽约期油隔夜重挫4.38%至86.85美元/桶,布伦特期油大跌5.85%至92.57美元/桶。
摩根士丹利指出,当前原油实物市场表现疲软,中东原油流出维持高位,10月全球原油市场已出现供应过剩格局,高油价压制需求的效应逐步显现,叠加地缘局势缓和,实物端宽松压力将持续作用于油价。这意味着“三桶油”的走弱不仅反映地缘溢价回吐,也包含了对远期供需格局的重新定价。
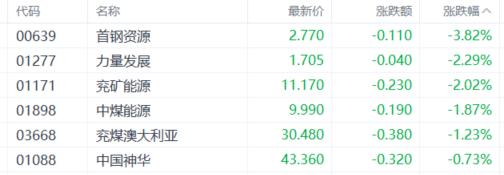
煤炭股低迷,首钢资源跌近4%,力量发展、兖矿能源、中煤能源、兖煤澳大利亚、中国神华跟跌。
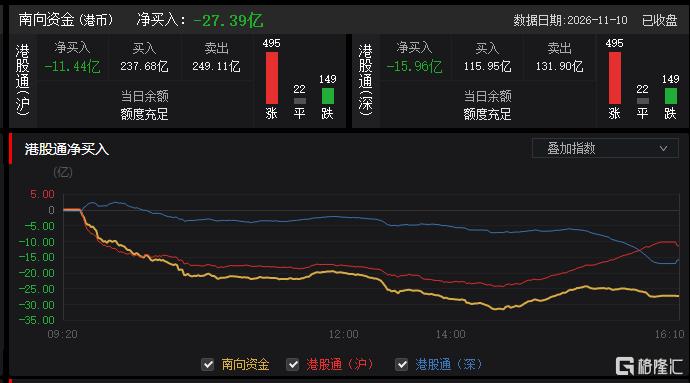
今日,南向资金净卖出27.39亿港元,其中港股通(沪)净卖出11.44亿港元,港股通(深)净卖出15.96亿港元。
展望后市,东吴证券认为,当前港股和美股不是完美的跷跷板环境。如果美股下跌超预期,对港股有负面影响;如果美股AI反弹,资金很可能会切出港股。当前流动性环境不如7月,目前看比较难重现7月的明显超额收益。
当前港股增量资金不够显著。南向资金尚未形成增配港股共识;外资中长期资金仍未有大幅增配迹象。配置建议:整体偏防御,建议关注低波红利。另外,从历史经验看,11-12月,港股红利的相对胜率更高。











