11月11日午后,CPO概念持续冲高并掀起涨停潮。截至收盘,源杰科技、致尚科技20cm涨停,“易中天”分别大涨约17%、15%、14%,东山精密、剑桥科技、光迅科技、天洋新材等多股强势封板,AI硬件其他方向也集体冲高。创业板指大涨3.11%,科创综指、科创50指数均收涨约2.8%。
值得注意的是,东方财富Choice数据显示,经历9月下旬以来的深度调整后,截至今日收盘,仍有多达60只CPO概念股较年内高点回撤超50%,“易中天”回撤幅度均在60%以上。
禁令松动预期点燃,产业催化密集共振
分析认为,“光”赛道今日的爆发,最直接催化来自海外政策预期的松动。据媒体援引外媒报道,微软正游说美国政府放弃针对中国光收发器的进口禁令,还有消息进一步指出,美国头部CSP大厂正寻求美国政府解除光模块相关禁令。
Counterpoint数据显示,中国厂商约占全球光收发器市场三分之二的份额,禁令预期一旦松动,国内光模块龙头的海外订单弹性将直接受益。
产业层面,11月10日,国家数据局在全国数据标准化技术委员会“标准周”活动中透露,我国算力总规模已达310万PFLOPS,位居世界第二。此外,我国近日完成全球首个千公里空芯光纤双向实时传输验证,为新一代通信网和算力网提供关键技术支撑。
海外方面也传来积极信号。Anthropic的IPO进入最终冲刺,其承销投行被曝正考虑将估值推高至1.5万亿美元以上;OpenAI三季度营收环比增长近50%至100亿美元、台积电10月营收创历史新高、AI算力服务商CoreWeave最新季度营收大增168%并上调全年指引,进一步验证算力需求依然强劲。
头部公司的持续发声则直接点燃了午后行情。今日午间,新易盛在互动易平台上表示,成都与泰国工厂均在大规模扩产,目前客户需求旺盛,订单交付正常。
11月11日午后,CPO概念持续冲高并掀起涨停潮。截至收盘,源杰科技、致尚科技20cm涨停,“易中天”分别大涨约17%、15%、14%,东山精密、剑桥科技、光迅科技、天洋新材等多股强势封板,AI硬件其他方向也集体冲高。创业板指大涨3.11%,科创综指、科创50指数均收涨约2.8%。
值得注意的是,东方财富Choice数据显示,经历9月下旬以来的深度调整后,截至今日收盘,仍有多达60只CPO概念股较年内高点回撤超50%,“易中天”回撤幅度均在60%以上。
禁令松动预期点燃,产业催化密集共振
分析认为,“光”赛道今日的爆发,最直接催化来自海外政策预期的松动。据媒体援引外媒报道,微软正游说美国政府放弃针对中国光收发器的进口禁令,还有消息进一步指出,美国头部CSP大厂正寻求美国政府解除光模块相关禁令。
Counterpoint数据显示,中国厂商约占全球光收发器市场三分之二的份额,禁令预期一旦松动,国内光模块龙头的海外订单弹性将直接受益。
产业层面,11月10日,国家数据局在全国数据标准化技术委员会“标准周”活动中透露,我国算力总规模已达310万PFLOPS,位居世界第二。此外,我国近日完成全球首个千公里空芯光纤双向实时传输验证,为新一代通信网和算力网提供关键技术支撑。
海外方面也传来积极信号。Anthropic的IPO进入最终冲刺,其承销投行被曝正考虑将估值推高至1.5万亿美元以上;OpenAI三季度营收环比增长近50%至100亿美元、台积电10月营收创历史新高、AI算力服务商CoreWeave最新季度营收大增168%并上调全年指引,进一步验证算力需求依然强劲。
头部公司的持续发声则直接点燃了午后行情。今日午间,新易盛在互动易平台上表示,成都与泰国工厂均在大规模扩产,目前客户需求旺盛,订单交付正常。
此前,剑桥科技在与机构交流中澄清所谓“砍单”传闻称,目前高速光模块订单需求旺盛,产能利用率持续保持高位,公司还介绍计划在2027年底前,将高速光模块产品年产能再扩大至少1000万支。
深度回撤叠加业绩兑现,机构本月扎堆调研
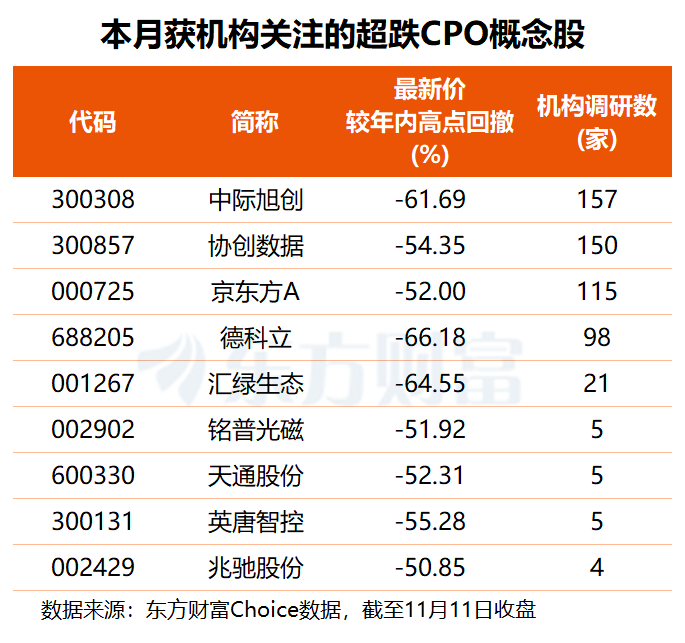
东方财富Choice数据显示,在99只CPO概念股中,多股业绩表现亮眼,但股价较年内高点大幅回撤,且本月曾获机构投资者关注。
其中,中际旭创月内获157家机构扎堆调研,公司前三季度归母净利润222.38亿元、同比增长211.81%,最新价较年内高点回撤61.69%;协创数据获150家机构调研,公司前三季度净利润同比增近3.4倍,较年内高点回撤幅度为54.35%;德科立获98家机构调研,公司前三季度净利润同比增长65.88%,回撤幅度高达66.18%。
此外,华天科技、拓斯达、红板科技、景旺电子回撤幅度均在40%以上,本月同样获得多家机构密集调研。
中际旭创在接待调研及近期公开回应中多次强调,海外客户订单及交付节奏未发生变化,2027年订单覆盖充足,行业需求依然强劲,公司正积极准备物料和产能。
协创数据则在调研中明确表示,算力服务相关业务在手订单充足;国内大厂AI需求目前没有下调迹象,算力基础设施投资有望维持较高景气度。
展望后市,订单与业绩可见度或仍是主线
伯恩斯坦在最新发布的研报中预计,到2028年,英伟达生态系统光通信市场规模有望达到468亿美元,较2027年的245亿美元增长约91%。
华泰证券指出,2026年三季度通信板块合计营收、归母净利润分别同比增长13.05%和15.17%,光模块头部厂商AI业绩持续兑现;展望四季度及2027年,全球AI算力侧投资加码,有望驱动光通信板块归母净利润延续高增长。
在东吴证券看来,第四季度光通信上游无源器件拉货仍然紧张,光模块厂商亦有望延续较好业绩表现,产业端边际催化与当前市场预期之间可能存在一定预期差。
财通证券认为,AI数据中心建设推动光连接需求增长,随着AI训练集群规模扩大、数据中心网络架构升级以及800G、1.6T高速光模块逐步应用,数据中心内部光纤连接数量及密度持续提升。
不过也有观点指出,隔夜公布的美国10月CPI超预期,市场押注美联储12月加息几成定局,海外流动性收紧预期对高估值科技板块的分母端压制仍需留意;本轮反弹的持续性,最终仍取决于订单向业绩的转化节奏。