
寒潮来袭叠加北方供暖启动,11月9日煤炭板块集体走强,安泰集团、郑州煤电双双涨停。机构认为,供给约束叠加冬储补库启动,煤价中枢有望稳中有升。
寒潮叠加供暖季启动 煤炭板块震荡走强
11月9日,A股煤炭板块震荡走强,安泰集团、郑州煤电双双涨停,云煤能源、大有能源、陕西黑猫等跟涨,煤炭ETF国泰标的指数涨超2%,连续第二个交易日上行。
消息面上,寒潮接连来袭,北方多地陆续进入供暖季,取暖负荷提高带动刚性耗煤增加。中国能源网报道,沿海八省电厂日耗已拉高至205万吨附近,华东、华中地区供暖和用电需求逐步释放,上周五开始产地煤价率先走稳,坑口价格试探性上涨;当前电厂库存可用天数约18天,终端整体库存不高,冬储补库仍有空间。
供给端亦传来支撑信号。印尼延续RKAB配额管控煤炭生产,进口煤到岸成本偏高,对国内现货形成支撑;国内主产区安全检查常态化,新增产能释放节奏偏慢,市场可流通现货资源偏紧。
煤价中枢有望稳中有升
煤炭按用途主要分为动力煤、炼焦煤和无烟煤等,其中动力煤是火力发电与冬季供暖的核心燃料。当前,寒潮推升供暖需求,进口收缩叠加冬储补库启动,煤炭板块催化密集。
"若年内无超预期供给宽松政策实质落地,考虑到当前处于冬季耗煤旺季叠加电厂库存偏低,短期来看11-12月煤价有望维持高位。"长江证券指出,展望2027年,产地维持当前安监态势下复产或相对有限,叠加进口主动增量亦有限,煤价中枢有望较2026年稳中有升,继续看好当前板块配置性价比。
价格数据印证了上述判断。上周CCI5500大卡动力煤指数报1017元/吨,10月港口5500大卡年度长协煤价为717元/吨,月环比上涨13元/吨。广发证券认为,冬储需求正稳步释放,各环节库存维持中位,随着气温下降、北方供暖范围扩大,电煤需求和补库有望继续增加,动力煤价格将维持高位震荡。
寒潮来袭叠加北方供暖启动,11月9日煤炭板块集体走强,安泰集团、郑州煤电双双涨停。机构认为,供给约束叠加冬储补库启动,煤价中枢有望稳中有升。
寒潮叠加供暖季启动 煤炭板块震荡走强
11月9日,A股煤炭板块震荡走强,安泰集团、郑州煤电双双涨停,云煤能源、大有能源、陕西黑猫等跟涨,煤炭ETF国泰标的指数涨超2%,连续第二个交易日上行。
消息面上,寒潮接连来袭,北方多地陆续进入供暖季,取暖负荷提高带动刚性耗煤增加。中国能源网报道,沿海八省电厂日耗已拉高至205万吨附近,华东、华中地区供暖和用电需求逐步释放,上周五开始产地煤价率先走稳,坑口价格试探性上涨;当前电厂库存可用天数约18天,终端整体库存不高,冬储补库仍有空间。
供给端亦传来支撑信号。印尼延续RKAB配额管控煤炭生产,进口煤到岸成本偏高,对国内现货形成支撑;国内主产区安全检查常态化,新增产能释放节奏偏慢,市场可流通现货资源偏紧。
煤价中枢有望稳中有升
煤炭按用途主要分为动力煤、炼焦煤和无烟煤等,其中动力煤是火力发电与冬季供暖的核心燃料。当前,寒潮推升供暖需求,进口收缩叠加冬储补库启动,煤炭板块催化密集。
"若年内无超预期供给宽松政策实质落地,考虑到当前处于冬季耗煤旺季叠加电厂库存偏低,短期来看11-12月煤价有望维持高位。"长江证券指出,展望2027年,产地维持当前安监态势下复产或相对有限,叠加进口主动增量亦有限,煤价中枢有望较2026年稳中有升,继续看好当前板块配置性价比。
价格数据印证了上述判断。上周CCI5500大卡动力煤指数报1017元/吨,10月港口5500大卡年度长协煤价为717元/吨,月环比上涨13元/吨。广发证券认为,冬储需求正稳步释放,各环节库存维持中位,随着气温下降、北方供暖范围扩大,电煤需求和补库有望继续增加,动力煤价格将维持高位震荡。
开源证券进一步指出,安全监管向主产区扩散,煤矿生产趋于谨慎,叠加年度核定产能约束及疆煤外运能力有限,供应增量受到制约;布伦特原油站上100美元/桶,对国际煤价形成支撑,高油价同时增强煤化工替代经济性,可沿周期弹性与红利双逻辑把握煤炭股布局。
融资客提前埋伏多只概念股
东方财富概念板块显示,目前A股市场有超30股涉及煤炭概念,合计总市值约2.27万亿元。
中国神华体量达10799.17亿元居首,陕西煤业以2577.90亿元位居次席,中煤能源以1767.38亿元紧随其后,兖矿能源、电投能源、广汇能源、潞安环能、淮北矿业市值均超390亿元。
上周(11月2日至11月6日),煤炭概念股走势偏弱,伊泰B股上涨11%居首,郑州煤电上涨6%,美锦能源涨幅达4%,云煤能源、上海能源、辽宁能源、陕西黑猫涨幅均超2%。下跌方面,兖矿能源、山煤国际、陕西煤业等多股跌超7%。
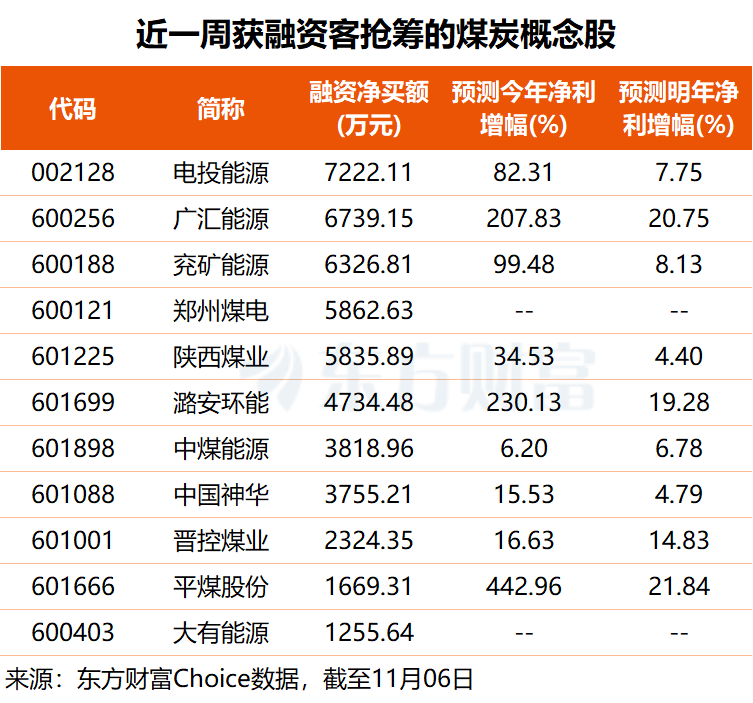
从资金角度看,东方财富Choice数据显示,上周(11月2日至11月6日),共有17只煤炭概念股获融资客逆势押注,其中,电投能源获杠杆资金加仓0.72亿元,广汇能源、兖矿能源分别获抢筹0.67亿、0.63亿元,郑州煤电、陕西煤业、潞安环能均获超0.4亿元融资净买入。
电投能源2026年三季报显示,公司前三季度实现归母净利润77亿元,同比增长43.6%;白音华煤电于5月完成并表,公司煤炭年产能由4800万吨扩至6300万吨,电解铝产能新增76万吨至161万吨/年。公司9月发布未来三年股东分红回报规划,现金分红比例原则上为当年归母净利润的60%左右、不低于55%。
郑州煤电2026年三季报显示,公司前三季度经营活动现金流净额同比大增729.6%,第三季度单季实现扭亏。公司主营煤炭开采、洗选加工与销售,煤种为无烟煤、贫煤及贫瘦煤;近期推进低效产能优化,关闭超化煤矿并转让120万吨/年产能指标,盘活存量资产。




