A股芯片企业正逐步从规模扩张阶段迈入利润收获期。尽管短期股价出现波动,但行业基本面向好的格局未变。
近日,芯联集成、长鑫科技等芯片制造企业先后披露2026年前三季度经营数据。其中芯联集成(688469.SH)发布正式三季报,营收、归母净利润大幅增长,毛利率创历史新高,产能爬坡与产品结构升级是盈利提升的核心支撑;长鑫科技(688825.SH)发布业绩预告,受益于DRAM(动态随机存取存储器)行业景气上行,预计前三季度营收大幅增长,与去年同期相比,业绩实现扭亏并大幅盈利。进入10月,芯片板块二级市场迎来调整,但多方数据显示,全球晶圆代工产能利用率维持高位、成熟制程需求旺盛,存储芯片涨价呈现结构性分化,行业景气格局并未逆转。
芯联集成三季度业绩大增
毛利率大幅提升
近日,芯联集成发布2026年三季报,公司2026年前三季度实现营业收入77.58亿元,同比增长43.09%;归母净利润为6.90亿元,同比大增249.03%。第三季度单季营业收入为31.96亿元,同比增长65.87%,归母净利润为4.12亿元,同比增长240.66%。
事实上,芯联集成此前已经连续多年亏损,直至今年二季度才实现扭亏。公司聚焦AI、车载、工控、高端消费四大赛道,可提供功率器件、功率IC、微控制器、MEMS传感产品,同时布局模拟信号处理、面向AI的高速光互连工艺平台,匹配新能源汽车、AI数据中心、工业自动化、光伏储能、高端消费电子等多元市场需求。
对于前三季度业绩高速增长的原因,公司在此前发布的业绩预告中表示,受全球半导体产业的技术迭代、需求升级与场景渗透的多重驱动,以及AI等新兴应用领域持续拓展,公司积极拓展市场、持续深化客户合作,充分把握国产替代带来的机遇,推动业务规模持续扩张。在收入端,随着系统技术平台的不断深入,公司进一步加强与客户的深度和全方位合作,保持高水位产能利用率,产品结构不断优化,有力推动公司收入实现快速增长;在盈利端,销售放量所释放的规模效应、成本管控的扎实推进、工厂运营效率的持续优化,叠加产品结构升级与附加值提升,共同构筑了公司产品盈利能力的坚实支撑。同时,公司技术授权业务的稳步推进,亦对归母净利润产生有利影响。
A股芯片企业正逐步从规模扩张阶段迈入利润收获期。尽管短期股价出现波动,但行业基本面向好的格局未变。
近日,芯联集成、长鑫科技等芯片制造企业先后披露2026年前三季度经营数据。其中芯联集成(688469.SH)发布正式三季报,营收、归母净利润大幅增长,毛利率创历史新高,产能爬坡与产品结构升级是盈利提升的核心支撑;长鑫科技(688825.SH)发布业绩预告,受益于DRAM(动态随机存取存储器)行业景气上行,预计前三季度营收大幅增长,与去年同期相比,业绩实现扭亏并大幅盈利。进入10月,芯片板块二级市场迎来调整,但多方数据显示,全球晶圆代工产能利用率维持高位、成熟制程需求旺盛,存储芯片涨价呈现结构性分化,行业景气格局并未逆转。
芯联集成三季度业绩大增
毛利率大幅提升
近日,芯联集成发布2026年三季报,公司2026年前三季度实现营业收入77.58亿元,同比增长43.09%;归母净利润为6.90亿元,同比大增249.03%。第三季度单季营业收入为31.96亿元,同比增长65.87%,归母净利润为4.12亿元,同比增长240.66%。
事实上,芯联集成此前已经连续多年亏损,直至今年二季度才实现扭亏。公司聚焦AI、车载、工控、高端消费四大赛道,可提供功率器件、功率IC、微控制器、MEMS传感产品,同时布局模拟信号处理、面向AI的高速光互连工艺平台,匹配新能源汽车、AI数据中心、工业自动化、光伏储能、高端消费电子等多元市场需求。
对于前三季度业绩高速增长的原因,公司在此前发布的业绩预告中表示,受全球半导体产业的技术迭代、需求升级与场景渗透的多重驱动,以及AI等新兴应用领域持续拓展,公司积极拓展市场、持续深化客户合作,充分把握国产替代带来的机遇,推动业务规模持续扩张。在收入端,随着系统技术平台的不断深入,公司进一步加强与客户的深度和全方位合作,保持高水位产能利用率,产品结构不断优化,有力推动公司收入实现快速增长;在盈利端,销售放量所释放的规模效应、成本管控的扎实推进、工厂运营效率的持续优化,叠加产品结构升级与附加值提升,共同构筑了公司产品盈利能力的坚实支撑。同时,公司技术授权业务的稳步推进,亦对归母净利润产生有利影响。
从盈利能力来看,公司毛利率持续提高,前三季度毛利率攀升至19.65%,创下历史新高,同比提升15.68个百分点;三季度单季度毛利率升至29.55%,同比增加24.80个百分点。
对于毛利率提升,芯联集成在10月19日接受机构调研时表示,主要有三方面原因:一是公司产能利用率保持高位,前三季度营业收入同比增长超过40%,规模效应持续释放;二是产品量价齐升,依托产品代际升级,叠加汽车、新能源、AI算力领域份额提升,SiC(碳化硅)、模拟IC等高附加值产品持续放量,产品结构不断优化;三是随着部分产线逐步进入折旧后期,折旧摊销占营收比重持续下降,对毛利率形成正向贡献。此外,公司向四期项目技术授权带来正向影响。展望四季度,预计收入稳定增长,公司“全品类涨价”将对四季度毛利率形成正面支撑,预计第四季度毛利率将稳步抬升。
产能节奏方面,公司已拥有12英寸、8英寸、6英寸多尺寸产线组合,同时具备国内领先的MEMS(微机电系统)产能,能够保障不同器件的规模化制造与工艺一致性:MEMS OCS光开关已经完成全流程验证,进入小批量试制。四期项目12英寸数模混合产线为后续光芯片业务放量储备产能,随着项目的逐步投产,芯片业务将逐步上量。公司将跟随下游市场需求,持续升级工艺平台、扩充产能。公司财务负责人王韦在10月22日召开的业绩说明会上向本刊表示:“截至目前,12英寸数模混合芯片生产线项目(四期)各股东认缴848312.417万元资本金已全部实缴,计划于2027年底投产。”
公司当前订单饱满,代工料号持续增加。其12英寸产线月产能将由当前5万片提升至7万片—8万片,其中规划5万片—6万片月产能用于模拟IC,重点承接服务器信号链、电源管理芯片,以及车规、工业领域电机驱动芯片、MCU(微控制单元)芯片订单,持续释放业绩弹性。
长鑫科技实现多项技术突破
业绩大幅增长
与主打晶圆代工服务、覆盖多品类芯片制造的芯联集成不同,长鑫科技是专注于DRAM内存芯片研发、设计、生产及销售的垂直一体化制造商(IDM)。10月17日,长鑫科技披露2026年前三季度业绩预告,预计2026年前三季度实现营业收入约2650亿元—2700亿元,与上年同期320.84亿元相比,将增加2329.16亿元—2379.16亿元;预计归属于母公司股东的净利润约为1310亿元—1325亿元,与上年同期亏损52.80亿元相比,将增加1362.80亿元—1377.80亿元,业绩顺利扭亏,并实现大幅盈利。
对于业绩的爆发式增长,公司在业绩预告中表示:“2025年下半年以来AI算力需求快速增长,全球DRAM行业景气度提升,产品供不应求,价格大幅上涨。公司稳步推进产能建设、产品研发和工艺技术提升,进一步提高单位晶圆产出和产能利用率,公司规模效应持续显现。同时,公司持续优化运营管理,积极拓展市场,持续深化产业链上下游协同合作,推动业务规模持续扩张。报告期内,公司精准把握行业发展的机遇,依托持续的研发投入与工艺迭代升级,推动产品结构不断优化完善,产能利用率保持高位运行,整体业绩实现显著提升。”
据华西证券结合前三季度预告、半年报及招股书数据测算,公司第三季度单季营收为1146.90亿元—1196.90亿元,环比增长15.25%—20.28%;归母净利润为533.95亿元—548.95亿元,环比增长1.04%—3.88%。按区间中值计算,单季营收及归母净利润环比分别增长17.77%和2.46%。研报观点认为,公司归母净利润环比增速较低的原因是合肥二期和北京厂第三季度的利润占比快速提升,少数股东损益增长影响归母净利润的释放。
长鑫科技于2026年7月上市,根据Omdia的数据,按出货量统计,公司是中国第一、全球第四的DRAM厂商。近期,公司相继发布多项技术端消息,9月7日,其全资子公司长鑫存储宣布,其自主研发的LPDDR6芯片已实现量产商用,首发搭载于小米18Fold折叠旗舰手机,并表示这是全球范围内LPDDR6产品首次在旗舰手机端落地商用。据介绍,这款LPDDR6单颗粒容量为16Gb,最高传输速率可达12800Mbps,与速率10667Mbps的LPDDR5X相比,峰值带宽提升60%,功耗相比上一代的LPDDR5X降低了20%,能够有效延长移动设备的续航。
此后,9月20日,长鑫存储又在世界制造业大会上宣布第五代DRAM技术平台(以下简称“G5平台”)实现量产,该平台工艺水平比肩行业顶尖量产工艺节点,是长鑫存储在高端存储技术路线上的里程碑式突破,G5平台微缩工艺的突破推动存储密度实现跨越式提升,在产品能效、成本控制上均具备显著优势。本次大会同步展出两款基于G5平台打造的LPDDR5X量产产品,单颗容量均为24Gb,较上一代同类型产品提升50%,分别采用496Ball、245Ball封装规格,可适配中高端智能手机、便携式消费电子等不同场景需求,目前均已进入规模量产阶段。
10月10日,长鑫科技总裁曹堪宇在第四届集成芯片和芯粒大会上,介绍了公司在DRAM器件、4F2架构及混合键合等方向的技术进展,并宣布预计于2026年底推出融合相关先进技术的新一代DDR5 RDIMM产品。DDR5 RDIMM是服务器市场的主流配置,4F2架构能否建立稳定的制造体系,最终形成有竞争力的规模化供给尚待市场的检验。
芯片公司股价虽有回调
但景气主线不改
二级市场方面,进入10月,主要芯片制造商股价纷纷下跌,其中芯联集成、晶合集成、华虹宏力的区间跌幅(截至10月19日)均超过15%。
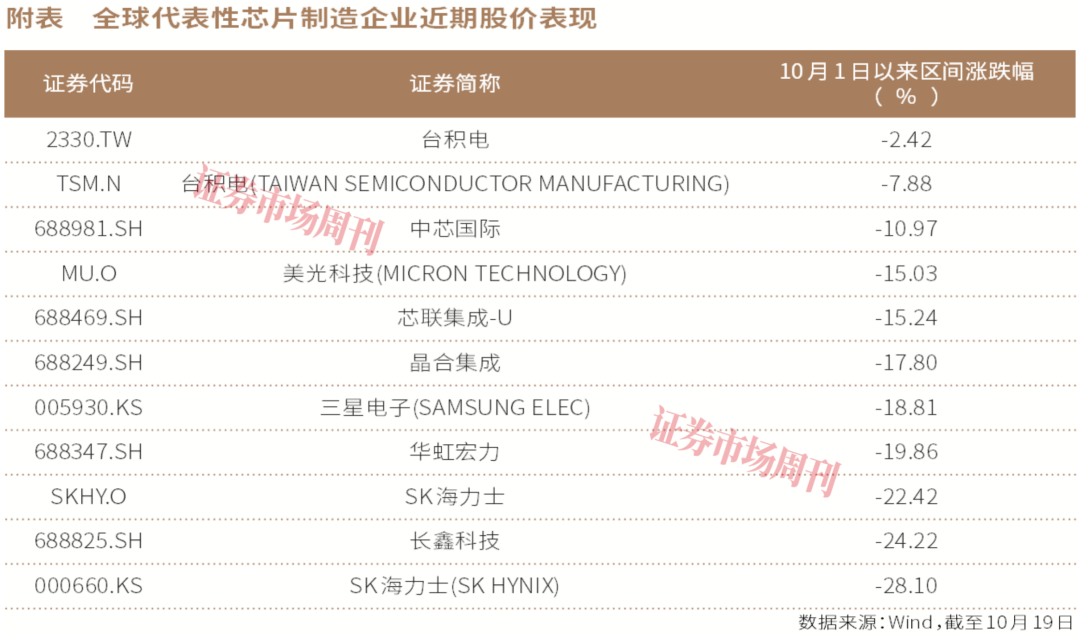
长鑫科技此前虽密集释放技术利好,但并未对股价形成有效提振,公司股价自9月24日至10月19日区间跌幅达29.17%,总市值跌破3万亿元。其间,长鑫科技董事长朱一明于10月16日提议,公司以集中竞价交易方式回购部分A股股份,回购资金总额不低于10亿元,不超过20亿元,拟用于员工股权激励、员工持股计划或减少公司注册资本,不过,该回购事项需经董事会、股东大会审议通过后方可实施。从二级市场反应来看,此项提议目前并未能阻止公司股价的下跌。
从晶圆代工市场情况看,三季度延续供不应求态势,机构预期四季度部分品类仍将紧俏、价格上行。群智咨询发布的信息显示,晶圆代工领域,第四季度全球主要晶圆厂平均产能利用率约91%,各代工厂稼动普遍处于高位,叠加能源、材料涨价等因素,晶圆代工价格整体涨势确定;成熟制程晶圆代工价格仍根据制程分化,AI周边应用对55nm及以上制程的需求能见度极高,带动价格持续上行;28nm/40nm制程处在先进算力芯片和周边芯片之间,在本轮涨价周期中需求拉动力度偏弱。存储领域,涨价仍在继续,但不同品类涨幅呈现显著分化,与以往全品类齐涨不同,第四季度上涨高度集中于AI服务器相关产品,普通消费级存储则明显涨势减弱,供需博弈的重心正从整体紧缺转向结构性错配。
芯片行业二级市场表现虽然不佳,但目前整体仍处于景气周期,国内龙头厂商的业绩变化也印证了这一趋势。AI驱动的半导体需求由存储芯片逐步向相关逻辑及模拟芯片扩散,中芯国际和华虹宏力深度受益于晶圆代工需求的回升,上半年分别实现营业收入386.35亿元、95.74亿元,同比增长19.40%、19.41%,分别实现归母净利润44.67亿元、3.99亿元,同比增长94.2%、436.69%。两家公司不仅上半年业绩取得快速增长,还对三季度作出积极展望。
华虹宏力8月14日发布的业绩公告中预计,公司第三季度销售收入约在7.7亿美元—7.8亿美元,预计毛利率约在16%—18%。收入增长主要来自MCU;嵌入式非易失性存储器将继续强劲增长,增幅达到两位数。此外,独立式非易失性存储器在第三季度也会继续表现强劲,管理层认为,这一趋势会贯穿全年并延续至2027年。
功率器件板块中,低压MOSFET及部分中压产品增长向好,IGBT(绝缘栅双极晶体管)、超级结产品表现平稳;射频、电源管理IC及模拟业务同样具备增长动能。整体来看,相关特色工艺平台是增长核心。拆分ASP(平均售价)与销量贡献,公司预计三季度收入增幅7%—8%,其中约60%来自均价提升,40%来自出货量增长。产能端,Fab 9A三季度完成全部规划产能的设备进驻,进入爬坡阶段,但产能释放或延后至四季度乃至明年;预计到2027年,Fab 9A可实现满产贡献一座完整晶圆厂的产出规模。
中芯国际在8月业绩说明会上称,预计三季度出货量继续增长、价格保持平稳,收入环比增幅指引2%—4%;毛利率指引26%—28%,在消化新增折旧、暑期用电成本后仍有望环比抬升。叠加新增产能后,产能利用率预计维持在95%左右的高位,摊薄单位固定成本。公司同时提示,三季度来自联营企业、金融资产公允价值变动收益存在不确定性,或将扰动EBITDA(息税折旧及摊销前利润)。不过,在毛利率上行、产能利用率高位、均价平稳的前提下,剔除该类一次性收益影响,EBITDA整体有望维持高位,延续向好。
(本文已刊发于10月24日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)


