

出口增20.5%却换不来日元走强,美日利差到底压得多重?
汇通网
|日本10月出口同比增长20.5%、略高于预期,较9月上修后的16.5%明显加快。财务省周三数据显示,芯片出货领涨,结束了出口增长连续两个月的放缓。
进口增长21.6%、远低于约26%的预期,9月为增长18.5%。
因此,贸易逆差约为4770亿日元——约为分析师预期的1万亿日元的一半,也窄于9月上修后的5570亿日元。经季节调整的逆差约为7670亿日元,低于预期但高于前月。
出口的强劲与进口的疲弱共同压缩了逆差——出口端由芯片驱动,进口端则因原油采购的恢复不及预期而低于预测。
进口的意外:能源是日本在伊朗冲突中的主要脆弱点
进口数据是意外。政府此前表示,随着经苏伊士运河的油轮抵达,10月的原油采购将恢复至去年同期水平,故市场广泛预期进口账单将大幅跳升。
能源是日本在伊朗冲突中的主要脆弱点——该国近90%的能源依赖进口,高油价使其进口账单居高不下。
进口低于预期,可能反映的是采购节奏的延后而非需求的减弱——若后续油轮到港,进口账单可能反弹,逆差的收窄未必持续。
对日本央行:为12月加息增添温和顺风,但不足以独自提振日元
这些数据为日本央行12月加息的理据增添了温和的顺风。央行10月维持政策利率1.25%,但行长植田和男在宣告潜在通胀已达2%目标后,释放了下次会议加息的强烈前景;委员高田本周称利率应灵活上调。
强劲的出口帮助抵消三季度GDP的轻微收缩,逆差收窄意味着用于支付进口的日元减少。
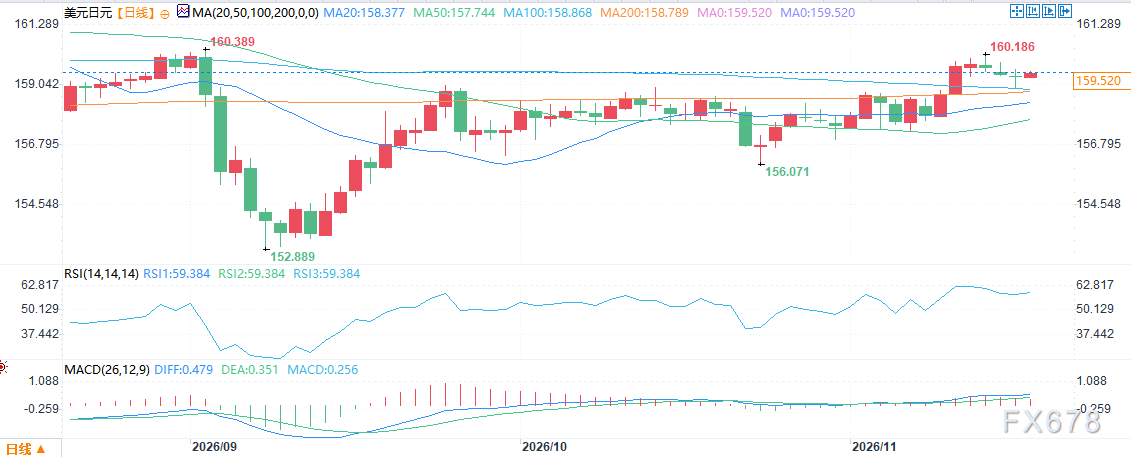
然而,这可能不足以独自提振日元——美元兑日元交投于159.5附近、略低于东京加强干预警告的160水平;在美联储处于加息路径、10年期美债收益率高于5%的背景下,即便日本央行加息,利差仍不利于日元。10年期日本国债收益率接近2.9%、接近10月底以来最高。
加载全文


