

风险溢价消退不等于风险消失,油价偏弱格局难改?关键看这五个变量
汇通网
|
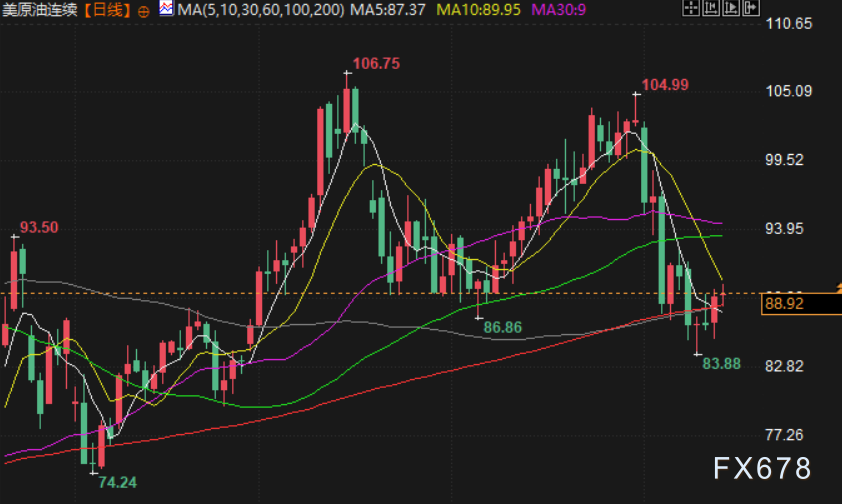
需求侧同样构成压力。SS WealthStreet创始人萨奇德瓦表示,美国原油和燃料库存增加反映需求放缓迹象。美国能源信息署周四称,受炼油产品需求疲软及原油进口激增推动,上周美国原油和燃料库存上升。由此看,油价连跌并非单一地缘事件驱动,而是供应恢复、库存上升、需求转弱与风险溢价消退共同作用的结果。
IEA第四季转为供应过剩
国际能源署周五月度报告是本周油市最重要的转折信号之一。IEA称,尽管航运业持续遭受袭击,但中东地区石油出口复苏速度快于全球石油需求,因此全球石油市场将在今年第四季度重回供应过剩。IEA预计,第四季度石油供应量平均达到每日1.05亿桶,比预测需求高出170万桶/日;此前IEA还预测第四季度将出现供应缺口。
IEA在报告中称,石油市场正显现出初步的再平衡迹象,全球石油供应量自伊朗战争爆发以来首次超过需求。报告背后的关键事实是,海湾产油国正通过变通办法,恢复自2月下旬战争爆发以来受阻的出口。与此同时,OPEC+集团周三表示,10月日产原油4123万桶,较9月增加约204万桶,达到战前2月份产量的97%。这意味着供应端恢复不仅体现在IEA预测中,也体现在OPEC+实际产量数据中。
加载全文


