

欧元区预期降至6月低点,欧元技术结构透露什么
汇通网
|
欧元区整体指数从10月的2.7回落0.3点至2.4,虽略高于部分市场预期,但连续第二个月下行已明确反映复苏预期的进一步弱化。当前状况分项稳定在-3.3,显示经济活动尚未脱离负值区间;预期分项则连续两月下滑至8.3,创下自2026年6月以来的低点。该分化表明投资者对现状的评估虽未进一步恶化,但对未来增长可持续性的疑虑正在累积。
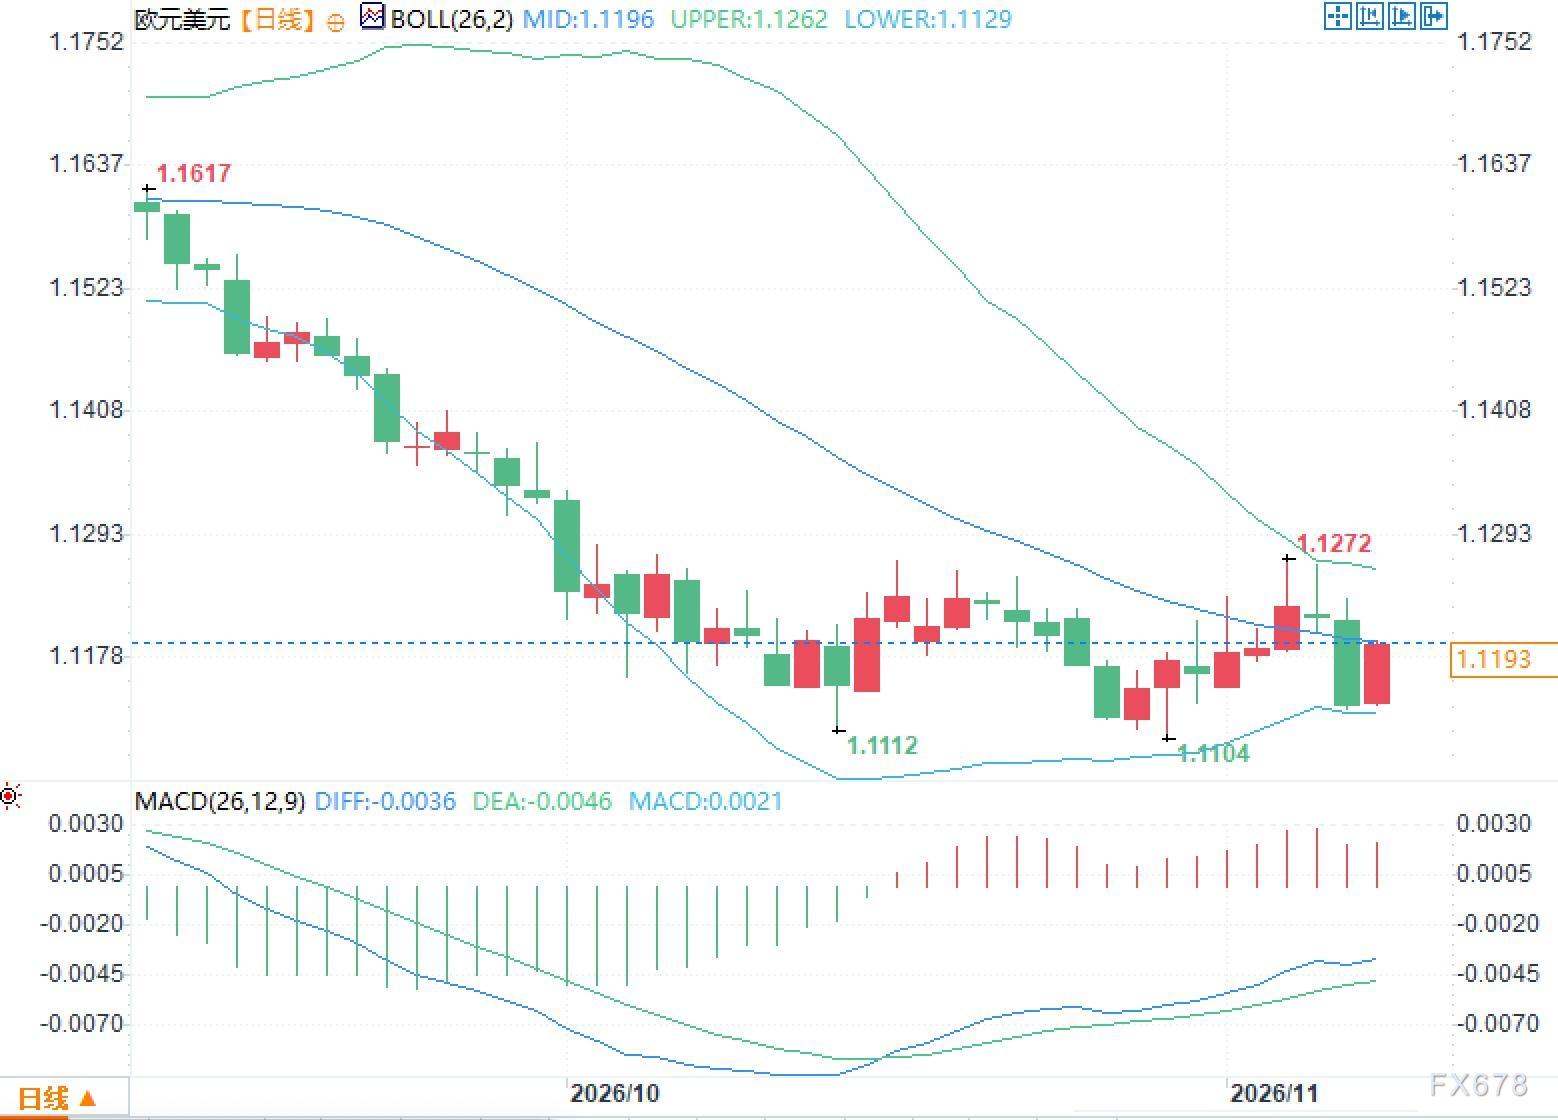
主要拖累因素包括利率水平持续偏高、能源价格压力以及政治不确定性。这些变量共同压制投资与消费意愿,使整体经济难以摆脱停滞轨道。数据发布后,欧元兑美元的波动区间未出现显著扩大,反映出市场已对类似信号有所定价,但预期分项的持续走弱仍构成基本面层面的约束。
德国稳定迹象与美国预期转负的对比
德国分项指数小幅回升至-3.3,当前状况评估连续第五个月改善至-14.0,达到2023年5月以来最高水平,预期分项维持在8.0。相关机构负责人指出,德国经济展现初步稳定迹象,但尚未实现决定性突破,高成本与政策不确定性仍构成脆弱基础。该改善幅度有限,难以单独扭转欧元区整体停滞判断。
美国经济指数则下降2.0点至13.1,为2026年6月以来最低。预期分项下滑3.5点至-2.5,自6月以来首次进入负值区间,当前状况分项仍维持在30.0。调查指出,美国国会两院政治格局变化可能限制财政刺激空间,高融资成本与地缘风险亦加剧不确定性。当前状况与预期之间的落差扩大,显示增长动能面临考验。
加载全文


