中金在线 > 外汇 > 汇市观察

|汇市观察

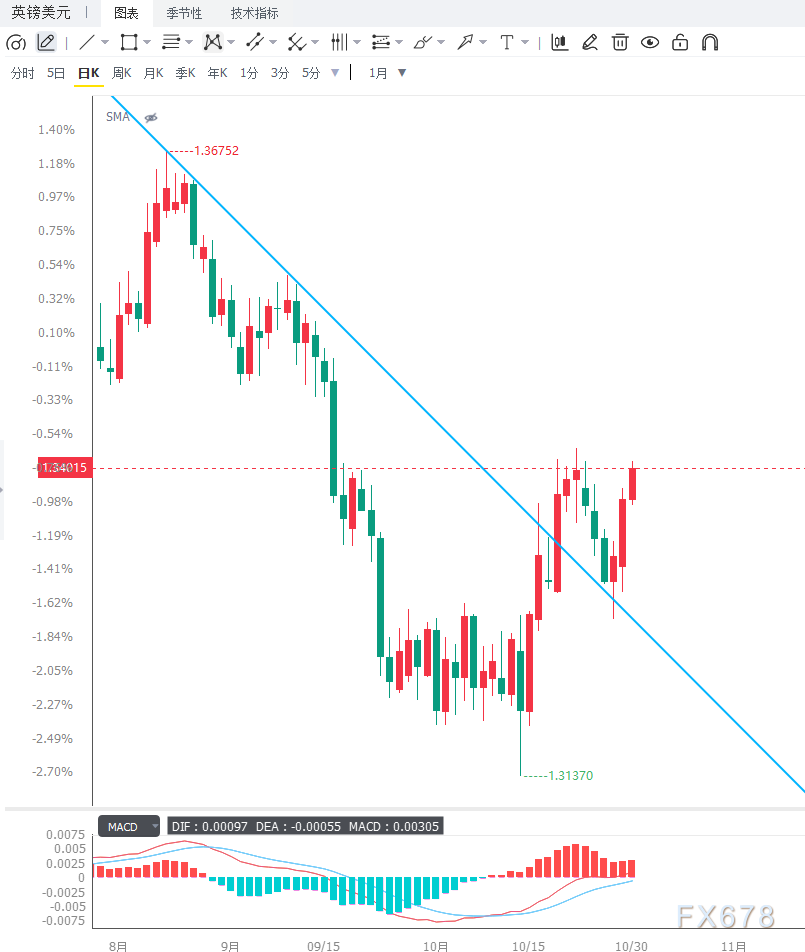
英银加息预期与美元回落共振,英镑兑美元重返箱体上沿,等待压力测试

汇通网

|
  GBP/USD本轮反弹的核心驱动力来自英国央行的"鹰派转向"。英国央行货币政策委员会(MPC)的沟通倾向已升至2023年初以来最鹰派水平。市场已几乎完全定价11月加息25个基点至4.00%,并押注到2027年7月前至少再加息三次。从通胀背景看,英国9月CPI同比3.5%,为11个月来最高,核心CPI同比2.8%,服务业通胀升至3.7%;能源价格飙升(WTI重返104美元)加剧了第二轮通胀效应风险,行长贝利警告"能源冲击持续越久,避免加息就越困难"。劳动力市场同样偏强——8月失业率降至4.7%,9月受薪雇员人数意外增加1.3万人,薪资增速放缓进程停滞,这些都为加息提供了数据支撑。
从美元端看,GBP/USD的反弹也受益于美元阶段性走弱。美联储周三以10比2维持利率在3.75%—4.00%不变,主席沃什拒绝提供前瞻性指引,强调"确保价格稳定无关日历上的固定日期",这种"鹰派暂停但不承诺"的措辞使两年期美债收益率回落、美元指数从两周高位回撤。此外,中东外交接触(副总统万斯致信伊朗、卡塔尔提交新停火草案)缓解了避险情绪,美元避险买盘部分回吐。然而,美元回落幅度有限——CME FedWatch显示美联储12月加息概率仍约75%(较前一日84.2%有所下降),美国Q3 GDP初值3.4%与9月核心PCE同比3.1%的数据强化了高利率维持更久的逻辑,这使美元下方买盘兴趣仍在,GBP/USD难以出现趋势性反转。
  横向对比来看,英镑的反弹底气仍面临结构性约束。英国财政大臣希利即将公布的秋季预算案是最大不确定性来源——若融资方案被市场解读为纪律严明,英镑可能获得短暂提振;反之若被视为变相扩大赤字,金边债收益率跳升可能迅速转化为英镑抛压。此外,能源涨价带来的贸易条件恶化将拖累经济增长,加息本身也会抑制需求,这意味着即便英国央行如期加息,英镑上行空间也可能受限。从跨资产联动看,当前GBP/USD的波动本质上是四条线索的叠加:一是英国央行11月加息预期构成的利差支撑;二是美联储年末加息高概率定价对美元的底线支撑;三是英国财政预算案的政策不确定性;四是中东地缘局势演变对避险资金流向的影响。
加载全文

全部评论 登录 可发布评论哦!
加载更多
黄金路演
立即下载

揭秘财富增长密码,上财视APP