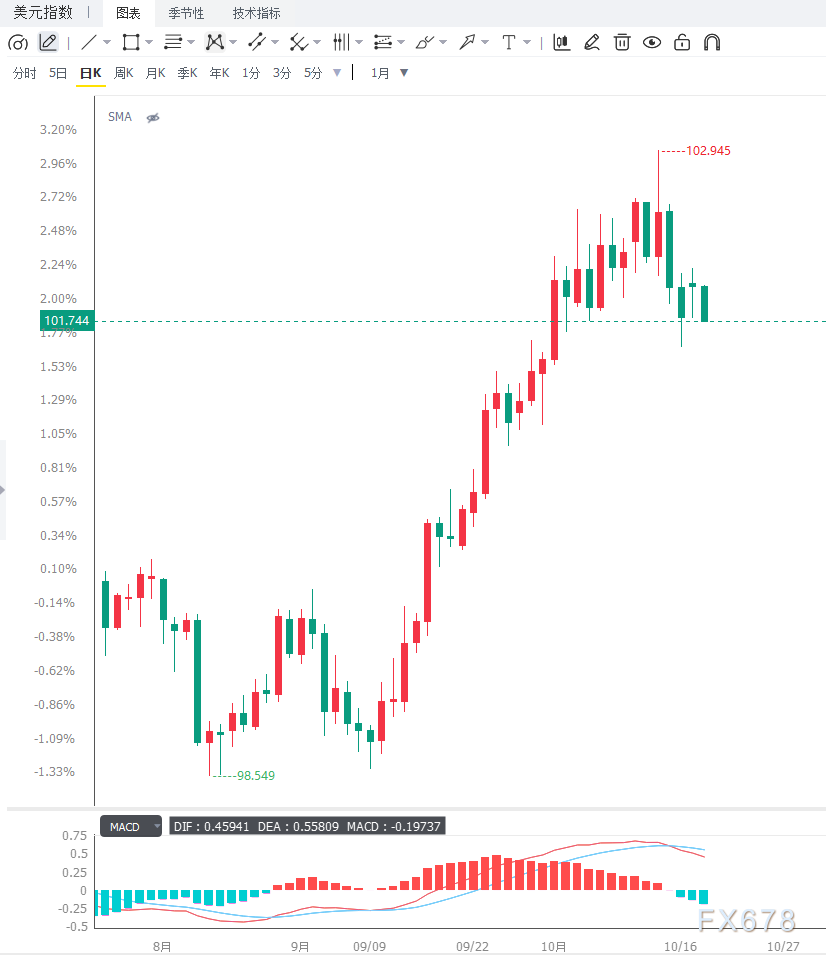
通胀粘性与议息会议临近压制冲高动能,美元指数守在101.80附近高位整理
汇通网
|
沃什此次讲话得分为5.6/10,略低于6.1/10的历史基准线,表明其沟通力度较往常温和。他在讲话中承认自己“对全球金融危机的创伤过深”,凸显出对金融稳定的持续警惕;同时,他也强调了“良好政策”驱动下的投资激增与结构性增长,并将人工智能视为近期的需求侧变量以及强化货币政策分析的工具,还计划举行AI专题听证会。更值得关注的是,美联储情绪指数维持在127.51的高位,远高于100的中性基准。这意味着尽管讲话语气略软,整体政策叙事仍牢牢处于鹰派区间。对美元而言,这是一种“短期缺乏催化、中期仍有支撑”的组合:利差优势未被削弱,但上行动能需要新的数据来激活。
非美货币的分化走势同样在塑造美元的相对强弱。G10货币表现参差不齐,欧元因法国多地爆发大规模抗议活动而承压,法德国债利差走阔至约147个基点,处于2011—2012年欧债危机以来的高位。这种分化意味着美元指数的波动更多来自成分货币的相对变化,而非美元自身的趋势性买卖盘。分析师同时指出,市场在月末议息会议前可能不愿过度追空美元,但收益率支撑的减弱会让美元更容易受到进一步走弱的冲击——这一判断点明了当前美元面临的最大风险:并非基本面转向,而是持仓结构的脆弱性。
加载全文