日本消费支出连续九个月萎缩,干预风险升温,美元兑日元维持区间震荡
汇通网
|
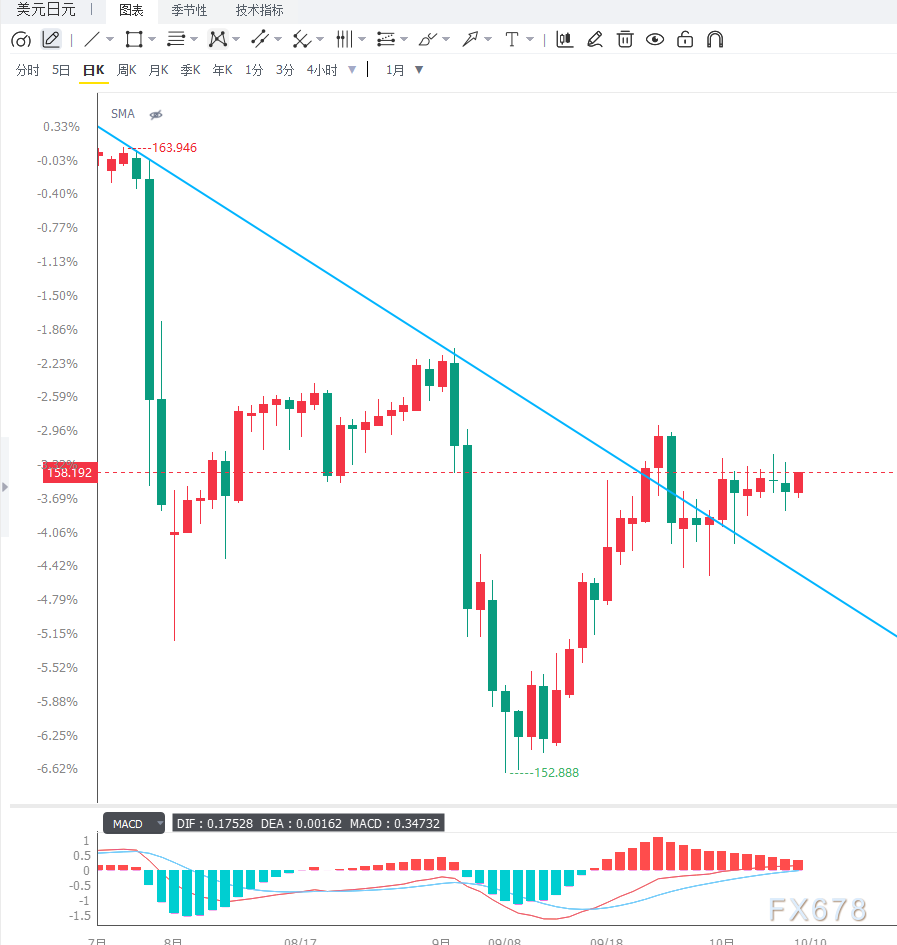
日本央行的政策路径是影响日元中期走势的重要因素。荷兰合作银行外汇策略团队指出,日本央行此前的政策指引没有市场预期中那么鹰派,但循序渐进的加息仍在削弱日元作为低成本融资货币的吸引力。随着日本利率逐步上升,投资者通过借入日元、买入高收益资产进行套息交易的收益空间可能收窄,这有助于减轻日元长期面临的部分结构性压力。不过,日本央行若继续加息,并不意味着日元必然持续升值。美元兑日元仍高度依赖美日利差的变化。如果美国利率维持高位,而日本央行收紧步伐较为缓慢,套息交易仍可能为美元兑日元提供支撑。反之,若美国收益率下降,同时日本央行释放更明确的紧缩信号,美日利差收窄便可能推动汇价下行。
日本当局潜在的外汇干预风险同样限制美元兑日元的上行空间。随着汇价持续处于高位,交易员对官方可能采取措施支撑日元保持警惕。这类风险不仅可能影响市场情绪,也可能令投资者在关键价位附近降低美元多头仓位。即使基本面暂时支持美元,干预担忧仍可能增加汇价突然波动的风险。美元方面,美债收益率回落成为短线压力来源之一。美国总统特朗普表示,美国在11月3日中期选举前不会恢复对伊朗的军事打击,缓和了市场对能源供应受到进一步冲击的担忧。油价承压也降低了市场对能源推动通胀持续升温的部分顾虑。此外,美国30年期国债拍卖需求稳健,推动美债收益率从此前高位回落,美元指数也随之从约18个月高点附近回落,限制了美元兑日元的反弹力度。
加载全文