9月30日财经早餐:静候美国通胀与就业数据,金价自逾七周低位反弹,油价因中东出口恢复迹象重挫
汇通网
|
美股周二小幅收低,道琼斯工业指数下跌0.26%,收报51349.92点;标普500指数下跌0.17%,收报7670.84点;纳斯达克指数下跌0.08%,收报26797.54点。
受公债收益率攀升拖累,市场静候通胀和就业数据,投资者同时评估美联储官员言论以判断利率走向;较长期美国公债收益率上涨,30年期公债收益率触及5.6206%,创2002年6月以来最高,指标10年期公债收益率升至5.293%,为2007年6月以来最高,但随着公债收益率从盘中高位回落、中东石油出口出现恢复迹象推动油价下跌,以及纽约联储主席威廉姆斯表示美联储在决定何时再次加息前仍有时间权衡数据、短期公债收益率当日下跌,美股跌幅收窄。
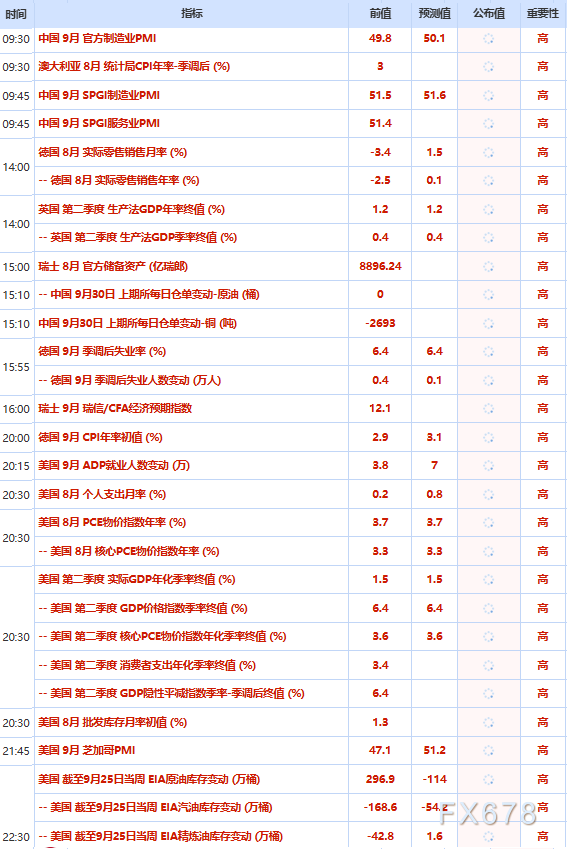
芝商所FedWatch工具显示市场预计美联储10月会议至少加息25个基点的可能性降至51.5%,盘中稍早一度接近70%;原油和柴油价格上涨加剧通胀担忧并推高美债收益率,美联储官员还表示若加息25个基点后价格压力仍未缓解可能需要进一步加息,本周将公布PCE物价指数、劳动力市场数据及周五非农就业报告。
Ingalls Snyder策略师Tim Ghriskey称周三PCE数据非常重要,消费者面临利率和汽油价格上涨等负面因素,可能开始看到股票遭抛售,至少消费类股可能如此。
消费者信心方面,JOLTS报告显示8月职位空缺减少25.6万个至707.9万个,低于预估722.5万个,世界大型企业研究会消费者信心指数9月降至近12年半低点,因伊朗战争和利率上升令家庭预计未来六个月商业和劳动力市场状况恶化。
加载全文