贝森特财长如何推动10年期美债收益率回落
汇通网
|
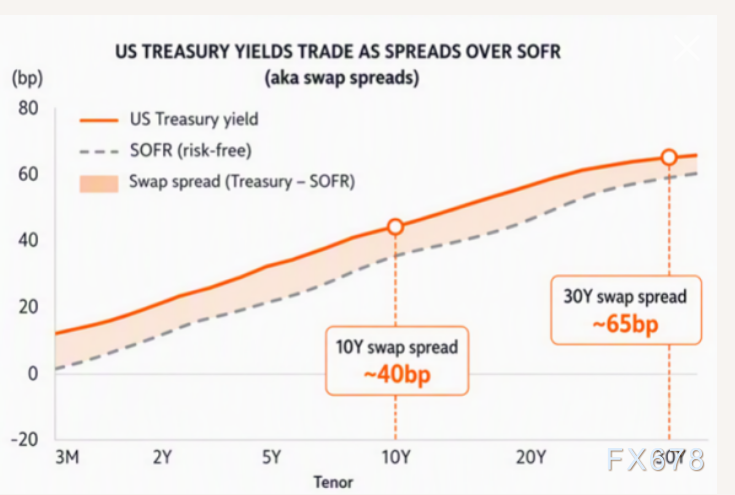
本文推演一种情景:美国财政部针对收益率曲线长端出台实质性政策,目标压低收益率。我们认为当下并无实施该政策的必要,因为相对担保隔夜融资利率(SOFR),美债收益率并未处于异常偏高的水平。即便财政部出手,例如扩大回购规模、暂停20年期国债招标,政策效果大概率仅限于收窄互换利差,让美债相对利率互换走强。
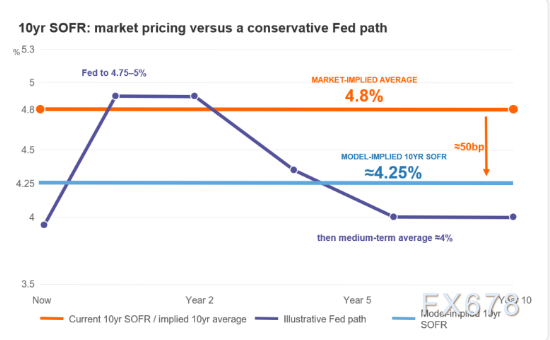
若想要对利率市场形成显著冲击,则需要更大力度、大范围暂停长端国债招标。理论上这类操作不会影响SOFR利率,但当前10年期SOFR利率已经高出合理水平约50个基点。有利的一点是,财政部主动干预债市,完全有可能带动长端SOFR利率大幅下跳。在极端情景下,一系列政策组合,有望推动10年期美债收益率重新看向4%关口。
我们并不预判会发生这一幕,也不建议推行这类政策。不过种种迹象显示,美国财政部或许正在斟酌类似方案,但大概率会选择力度更为温和的版本。除非美债市场出现真正的抛售潮——上一次还是“解放日”之后那一周的“抛售美国”行情。只有出现这类市场动荡,激进干预才具备更强的合理性,目的是规避债务路径与实体经济衍生出的更大风险。
SOFR曲线构成美债收益率的理论下限。
首先明确一个核心观点:10年期美债收益率的形成逻辑较为晦涩,存在主观解读空间;但10年期SOFR利率完全可以通过数学模型计算得出。这点至关重要,它界定了财政部在管控长端收益率时,什么能做、什么做不到。
加载全文