沃什口中的一剂宽松,如何改写美债定价
汇通网
|
两年期美债对政策预期最为敏感。自2月低点以来,该期限收益率累计上行约140个基点。当时市场仍在交易降息路径,如今定价已切换为紧缩。当前两年期收益率明显高于政策利率上限,意味着短端已把后续加息幅度部分提前写入价格。
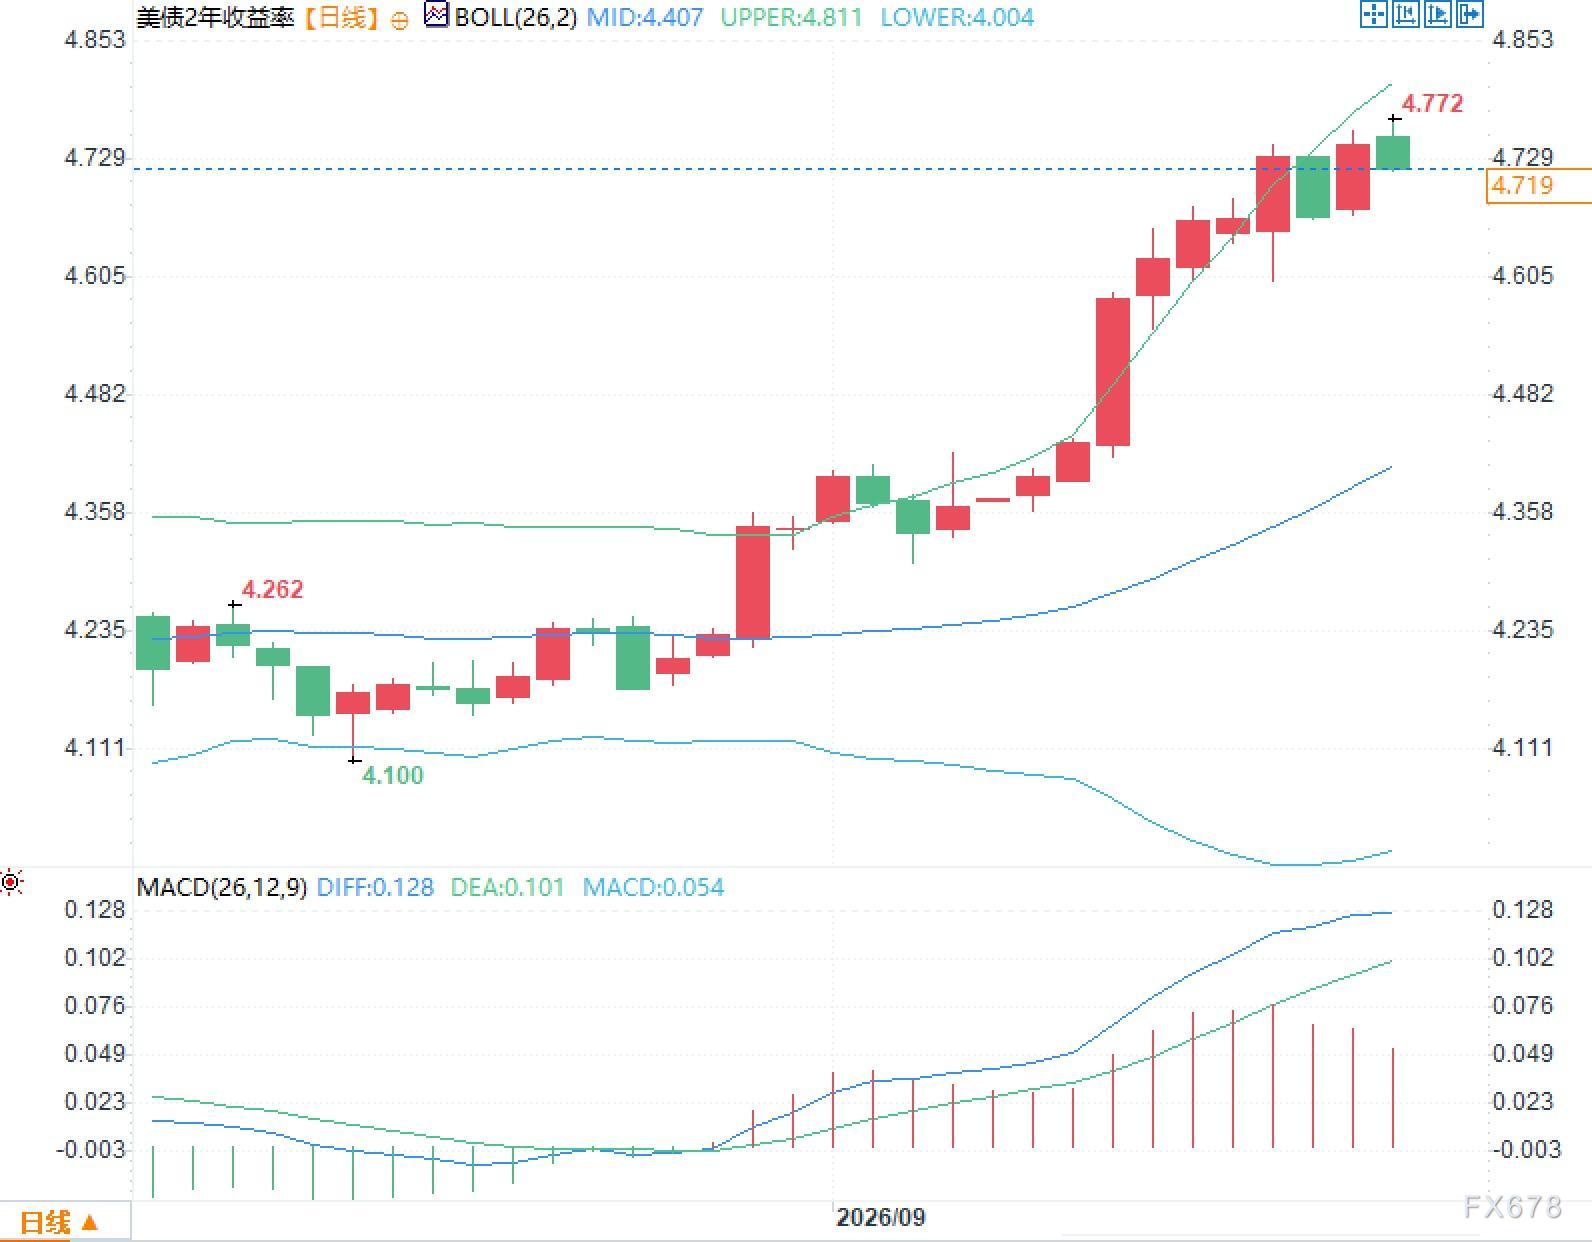
这一讨论不等于方向预判。短端票息相对丰厚、久期较短、对长端剧烈波动的暴露更低,是机构把配置重心前移的结构原因。价格能否回升,仍取决于通胀回落速度与政策路径是否低于当前隐含水平,这两项均未结算。
点阵图与市场隐含路径并不重合
9月16日,联邦公开市场委员会将联邦基金利率目标区间上调25个基点至3.75%至4.00%,为2023年以来首次加息,投票一致。主席凯文·沃什在会后表示,此次调整相当于去掉一剂宽松,并称金融与信用条件需更贴近最终目标。经济预测摘要中值显示,年末适当政策利率为4.1%,2027年仍为4.1%,对应年内再加一次后较长时间维持。个人消费支出物价指数预期为2026年3.7%、2027年2.3%;实际国内生产总值增速预期为2.3%,失业率预期为4.1%。沃什本人未提交点阵,并强调不以预先承诺替代数据检验。
加载全文