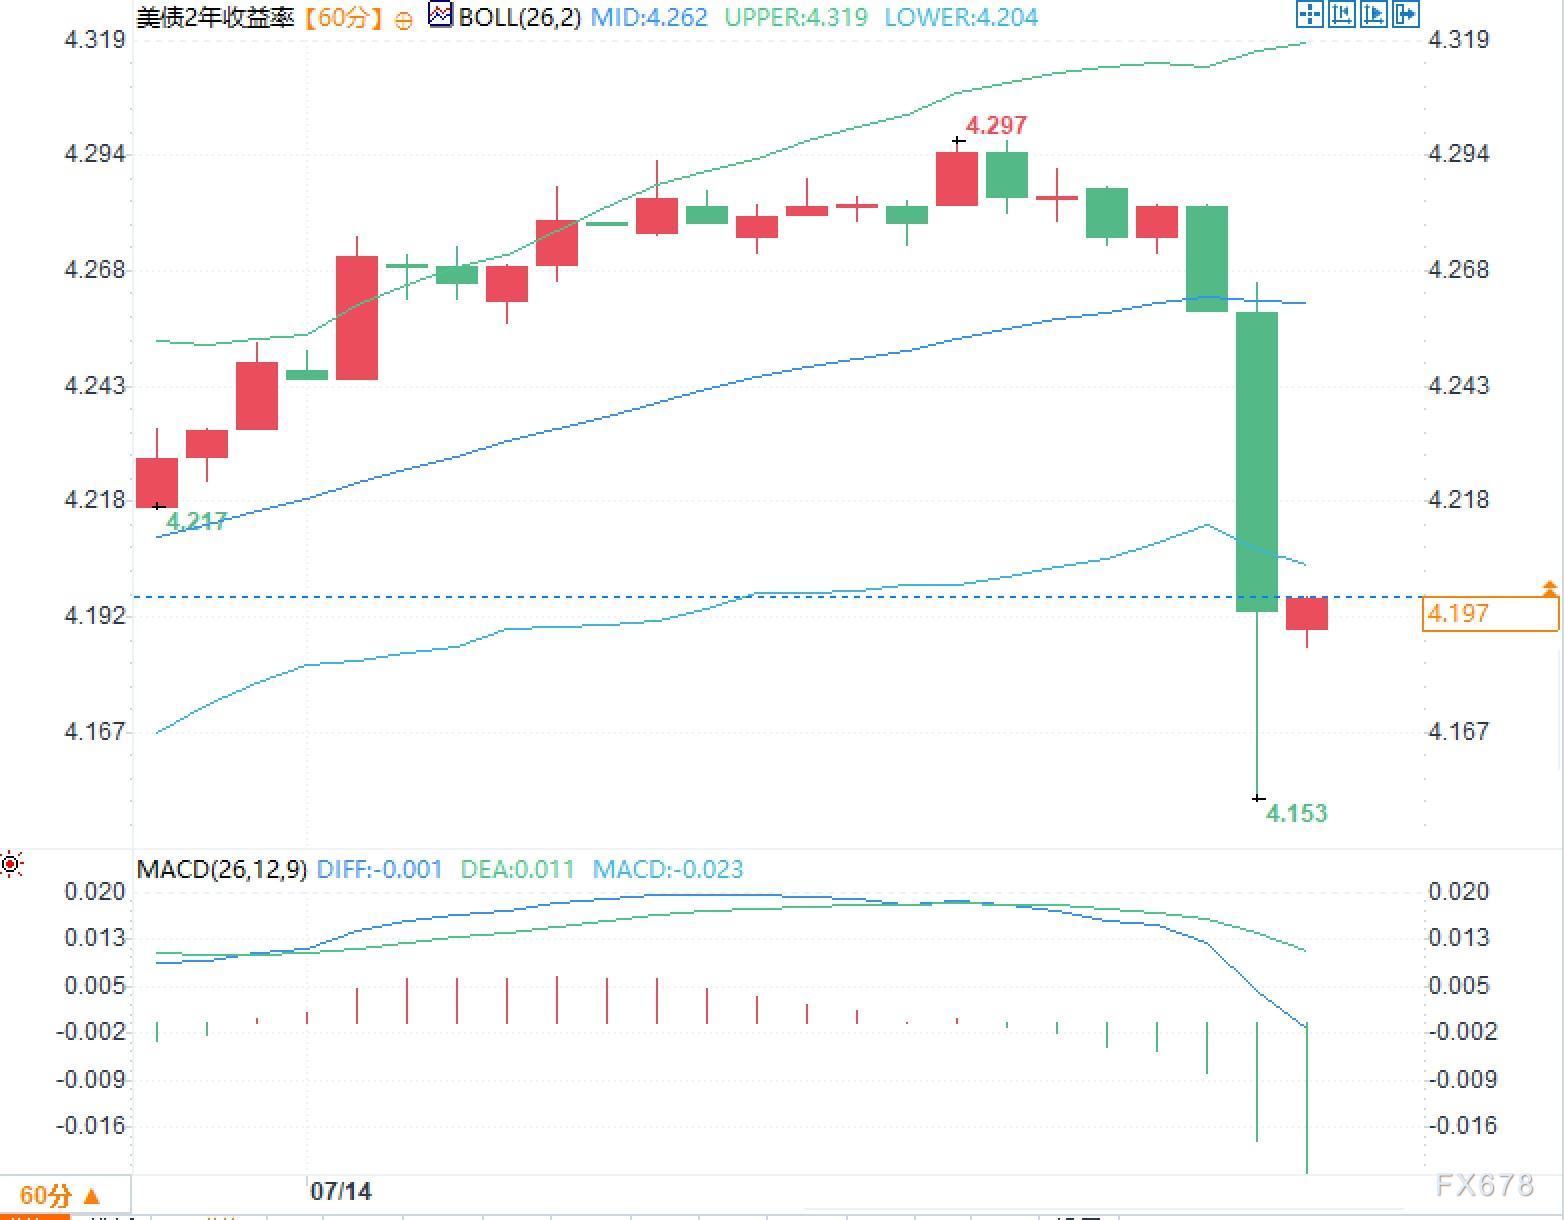
美债两年期收益率急挫,7月加息为何突然失去支撑
汇通网
|6月消费者价格指数环比下降0.4%,为2020年4月以来最大单月降幅,同比增幅从5月的4.2%降至3.5%。剔除食品和能源后的核心指数环比持平,同比由2.9%降至2.6%。能源价格环比下降5.7%,其中汽油价格下降9.7%,显然是总指数回落的主要驱动力。
真正改变利率市场定价的,是核心结构也出现降温。住房成本仅上涨0.1%,为2021年1月以来最小月度涨幅;除能源外的服务价格环比持平,二手车、服装、机动车保险和医疗服务均有不同程度回落。这意味着6月数据并非完全依赖油价下降,粘性服务通胀也暂时失去上行动能。不过,能源价格同比仍上涨15.7%,食品价格同比上涨3.0%,表明通胀压力只是从全面升温转向结构分化,尚不能据此确认已重新进入稳定下行通道。
因此,本次数据更准确的政策含义是,近期加息理由被削弱,而不是宽松周期重新启动。6月核心消费者价格指数明显改善,直接否定了7月会议立即收紧所需要的高通胀证据,但核心个人消费支出价格指数5月仍同比上涨3.4%,整体个人消费支出价格指数上涨4.1%,均高于2%目标。政策基准由“是否马上加息”转向“维持高利率观察多久”,这与直接押注降息存在本质区别。
加载全文